卡塔尔LNG供应受阻致价格翻番 全球需求或较2025年降8%
维度网讯,中东冲突对全球能源流动的干扰可能达到前所未有的程度。相比备受关注的原油,液化天然气(LNG)承受的冲击更为严峻,这场战事或将重塑该大宗商品的长期前景。
壳牌(Shell)6月底发布的长期预测显示,到2050年全球LNG年需求量将接近7亿吨,较2025年高出65%。公司称,各国将继续优先考虑天然气和LNG提供的灵活可靠能源安全。
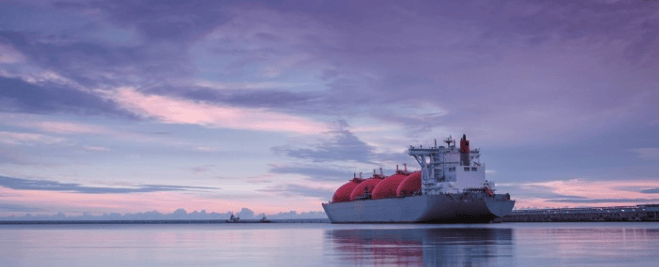
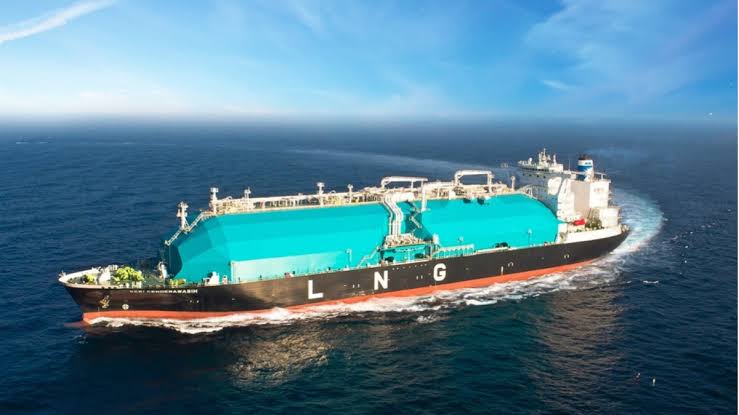
液化使天然气贸易真正全球化,但LNG的灵活性并非没有上限。战事已迫使位于卡塔尔的全球最大单一液化设施宣布不可抗力,波斯湾LNG出口量随之大幅缩减。
北半球季节性用气高峰到来前,进口商愿为任何可获得的液化气支付溢价,这一溢价已显著抬高:自1月以来LNG价格翻了一番。能源咨询公司Gas Strategies首席执行官帕特·布林(Pat Breen)对《国民报》(The National)表示,1月份支付每百万英热单位(MMBtu)10美元的买家,在7月大部分时间里支付20至22美元/MMBtu。
高价格正在抑制LNG需求。财力有限的巴基斯坦在需求高峰期支付溢价以确保急需的天然气;亚洲多国,包括全球第二大LNG进口国日本,已提高燃煤电厂发电量;欧洲天然气储存补充亦严重滞后。Gas Strategies对《国民报》表示,如果波斯湾出口在年内持续低迷,今年全球LNG需求可能较2025年下降8%。
上述情景成为现实的可能性正在增加。近期霍尔木兹海峡LNG运输船遭袭,显示这条咽喉水道的能源贸易恢复尚需时日。美国与伊朗之间没有出现实质性和谈进展,供应挤压预计持续并加深。
各经济体受冲击程度不一。中国在第二季度大幅减少LNG采购,但此后进口已开始回升。Kpler在6月底报告称,气温上升推高电力需求、国内产量下滑,促使中国加大液化气采购。中国既进口LNG也从俄罗斯进口管道天然气,处境好于欧盟。欧盟正以创纪录速度进口俄罗斯LNG,但该渠道将在2027年初欧盟对俄天然气进口禁令生效时终止。
欧盟禁令生效后,可能为中国等买家腾出更多LNG供应,并将部分需求转向美国、澳大利亚等出口国。美国已是全球最大LNG出口国,目前正建设新的液化产能。理论上新增供应应压低价格,但卡塔尔供应仍因霍尔木兹海峡通行受阻和船舶遭袭而受限,战争溢价预计维持高位。
布林对《国民报》表示,短期供应紧张将在明年缓解,届时生产商或将考虑扩张计划。他预计,到2030年每年约有2.07亿吨新LNG产能投入运营,但最终是否有足够买家尚不清楚。
也有市场观点认为买家缺位风险相当小。每一轮大宗商品周期都表明,价格下跌后需求会上升。石油如此,天然气亦将如此,尽管各国正加速发展风能和太阳能发电。原因在于天然气可按需发电,且可储存时间超过数小时。