美国CF工业公布2026年二季度净收益7.27亿美元低于预期
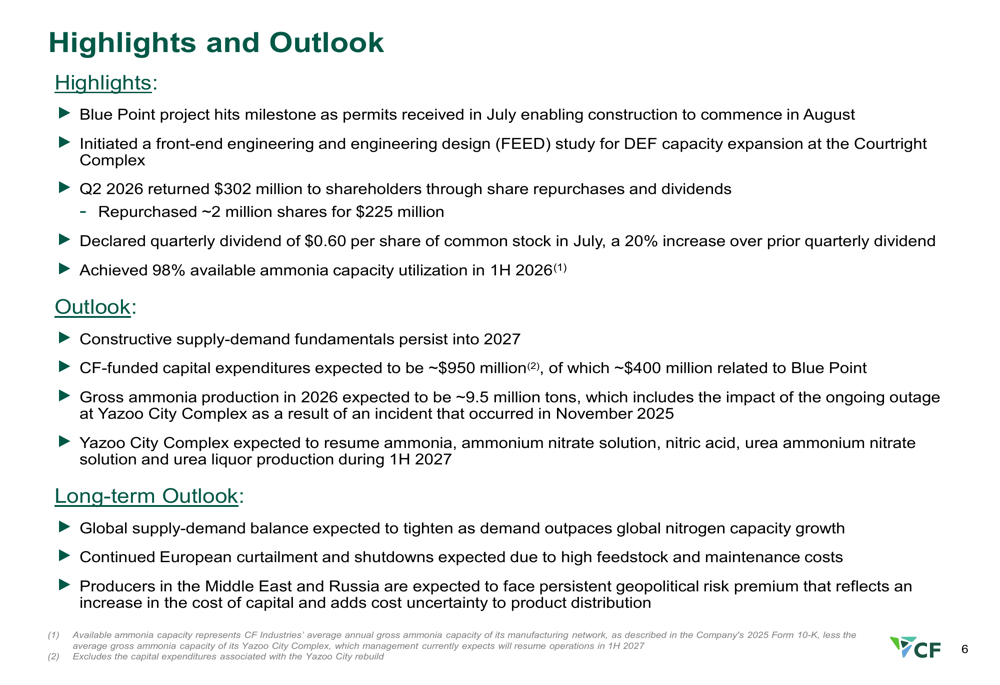
维度网讯,CF Industries Holdings(纽约证券交易所代码:CF)于2026年8月6日发布2026年第二季度及上半年财务业绩。尽管这家氮肥生产商未能达到华尔街盈利预期,但公司在安全指标、产能利用率及蓝点(Blue Point)清洁氨项目上取得进展。财报显示,第二季度净收益为7.27亿美元,摊薄后每股4.73美元,营收22.2亿美元,均低于分析师预期。公司股价报116.25美元,较前一收盘价小幅下跌。管理层表示,建设性的供需基本面预计将持续到2027年。
第二季度调整后EBITDA为12亿美元,2026年上半年为22亿美元。过去十二个月,公司净收益21亿美元,调整后EBITDA为37亿美元,自由现金流18亿美元。过去一年,CF通过9.58亿美元股票回购和3.14亿美元股息向股东返还13亿美元,当前20亿美元股票回购授权(有效期至2029年)下剩余15亿美元。
第二季度净销售额22.2亿美元,毛利率51.5%;上半年净销售额总计42.1亿美元,毛利率44.9%。归属于普通股股东的净收益在第二季度为7.27亿美元,上半年为13.4亿美元,摊薄后每股收益分别为4.73美元和8.71美元。
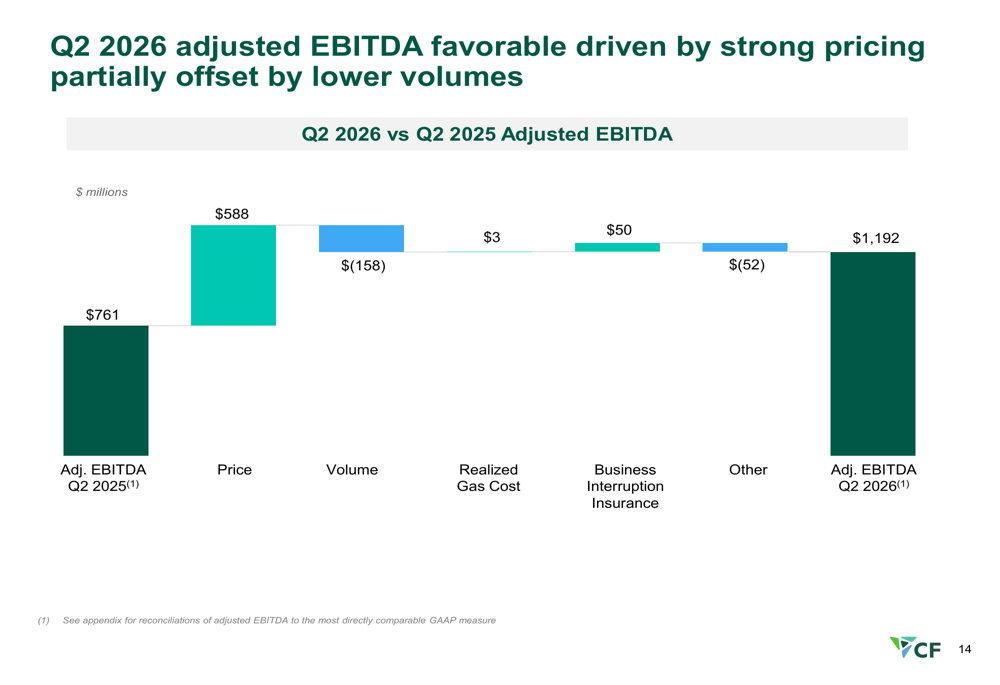
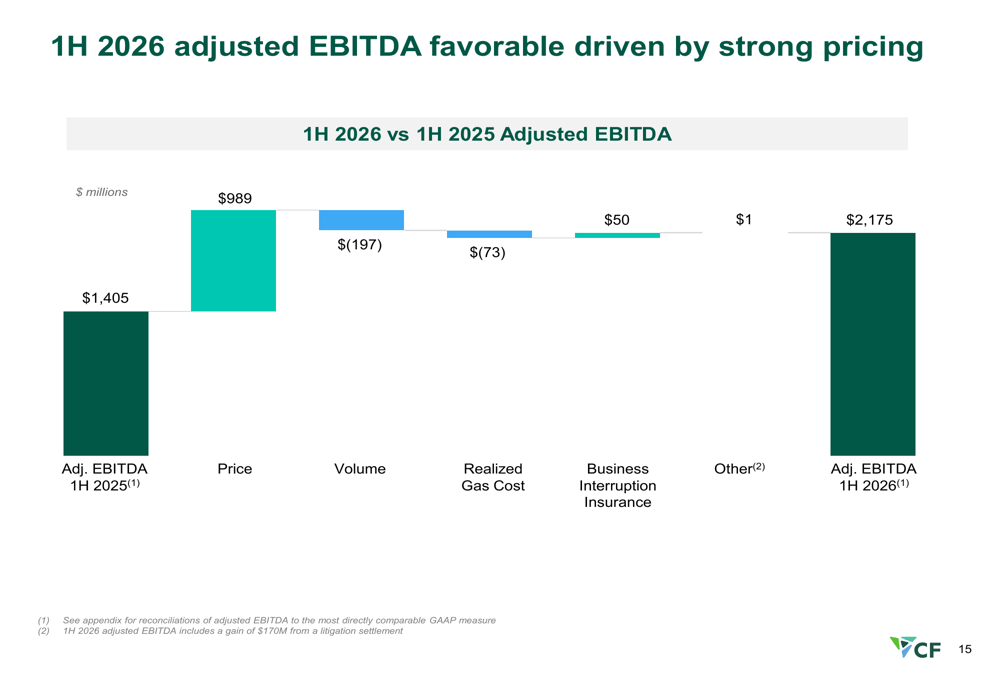
从EBITDA驱动因素看,价格改善对第二季度调整后EBITDA同比增长贡献5.88亿美元,销量下降拖累1.58亿美元,业务中断保险增加5000万美元,部分被5200万美元其他成本抵消。上半年,价格收益达9.89亿美元,销量下降1.97亿美元,已实现天然气成本上升7300万美元,另含诉讼和解收益1.7亿美元。
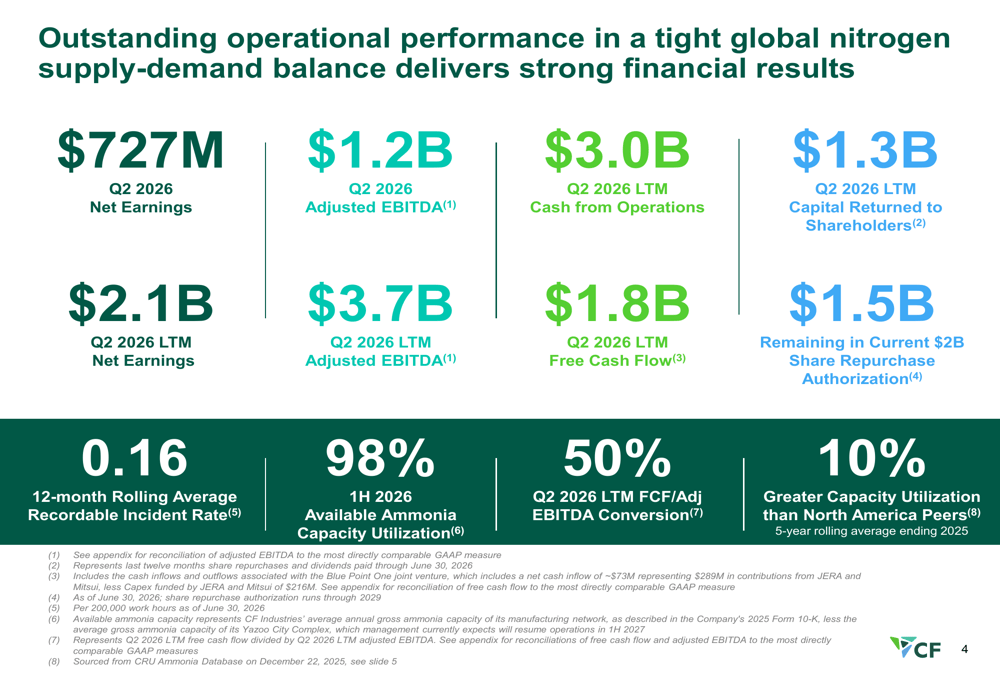
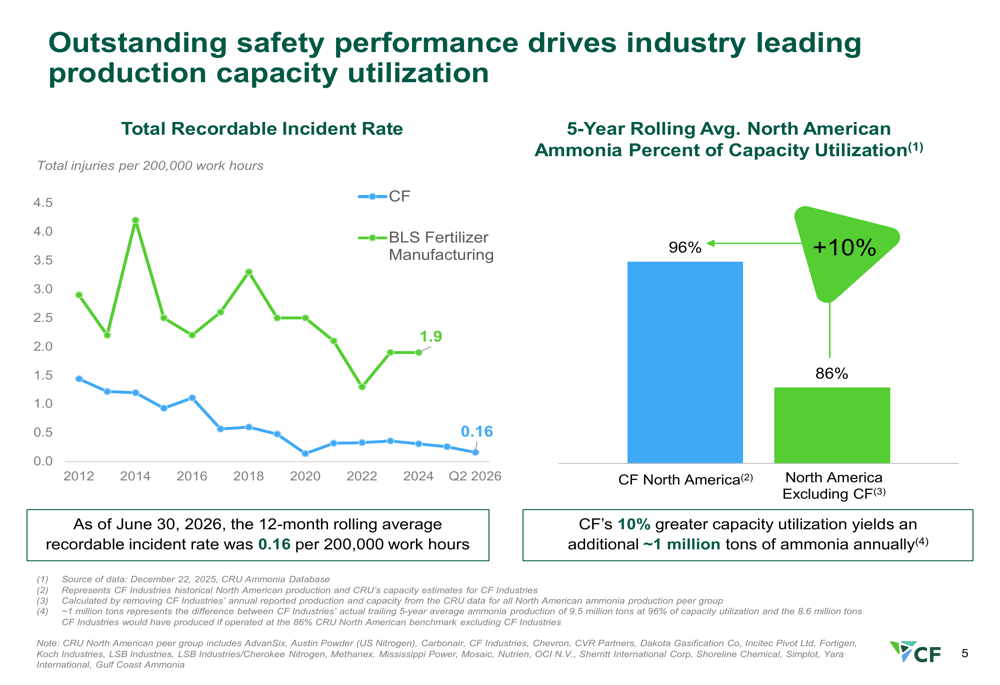
截至2026年6月30日,公司12个月滚动平均可记录事故率为每20万工时0.16起,显著优于美国劳工统计局(Bureau of Labor Statistics)化肥制造业基准的1.9起。2026年上半年,CF实现98%的可用氨产能利用率(不含Yazoo City工厂,该厂预计2027年上半年恢复运营),五年滚动平均产能利用率为96%,较北美同行高出10个百分点,相当于每年额外生产约100万吨氨。
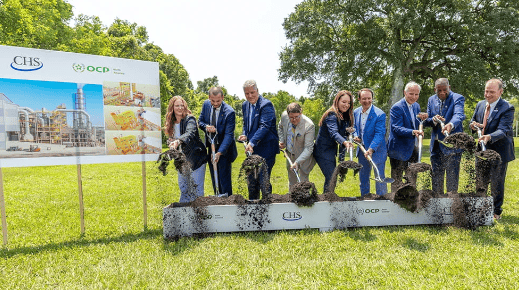
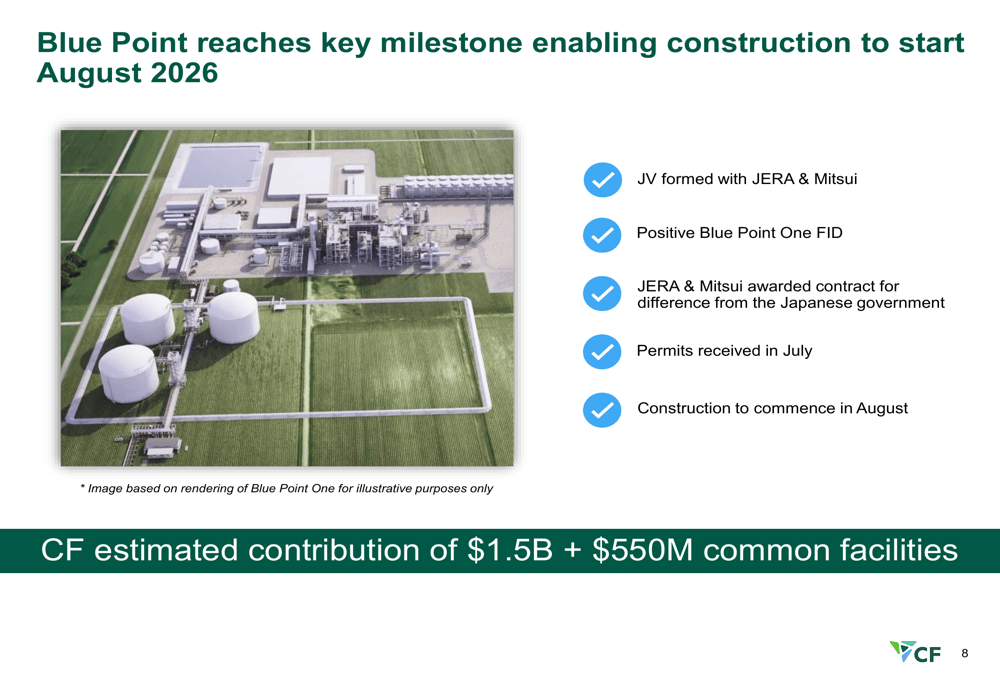
蓝点清洁氨项目于7月获得许可,施工于2026年8月启动。该合资项目由CF与JERA、三井(Mitsui)共同推进,CF预计出资总额15亿美元,另加5.5亿美元用于公共设施。项目已完成合资企业组建、最终投资决定(FID),并为JERA和三井获得日本政府差价合约(CfD)。公司还宣布在Courtright工厂开展柴油尾气处理液(DEF)产能扩张的前端工程和设计研究。Yazoo City工厂预计2027年上半年恢复生产,产品涵盖氨、硝酸铵溶液、硝酸、尿素硝铵溶液和尿素溶液。
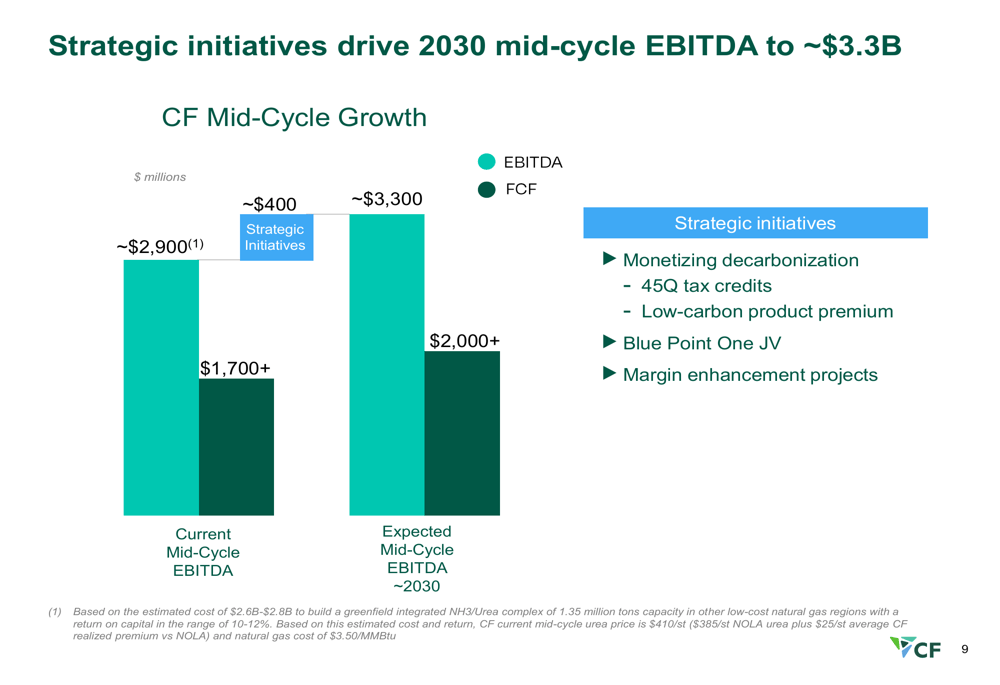
CF预计中期周期EBITDA将从目前的约29亿美元增长至2030年的约33亿美元。增长战略围绕三大支柱:通过45Q税收抵免和低碳产品溢价实现脱碳货币化、蓝点一号合资企业,以及利润率提升项目。
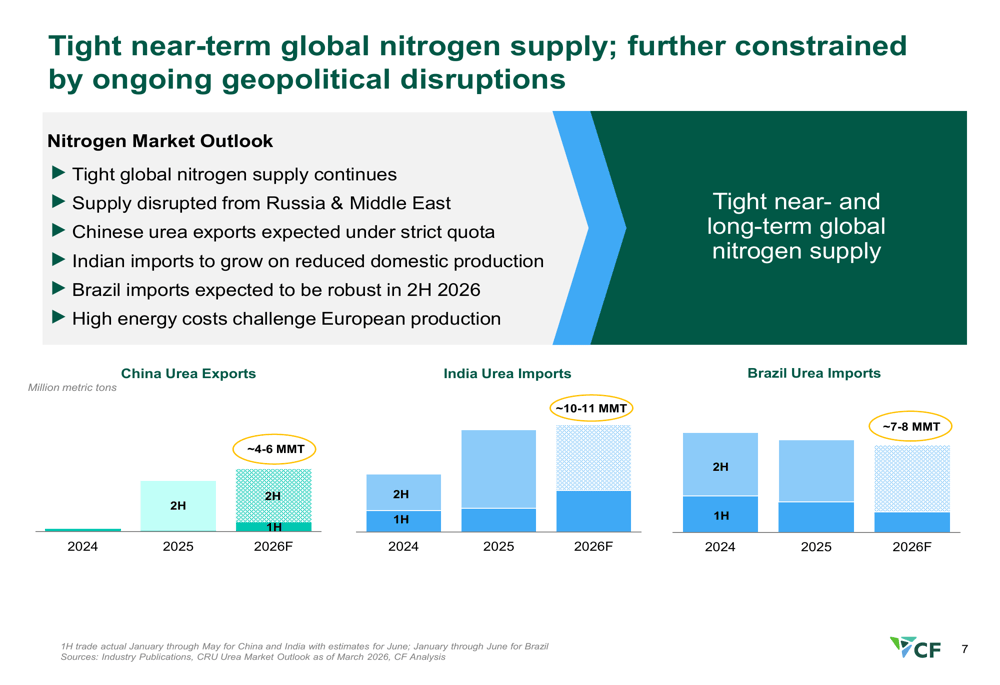
全球氮肥市场供应持续紧张:俄罗斯和中东供应中断,中国尿素出口预计2026年仍受严格配额限制,出口量400万至600万公吨;印度进口预计因国内产量减少增长至1000万至1100万公吨;巴西尿素进口预计700万至800万公吨,2026年下半年需求保持强劲。高能源成本继续对欧洲生产构成压力,中东和俄罗斯生产商面临地缘政治风险溢价。
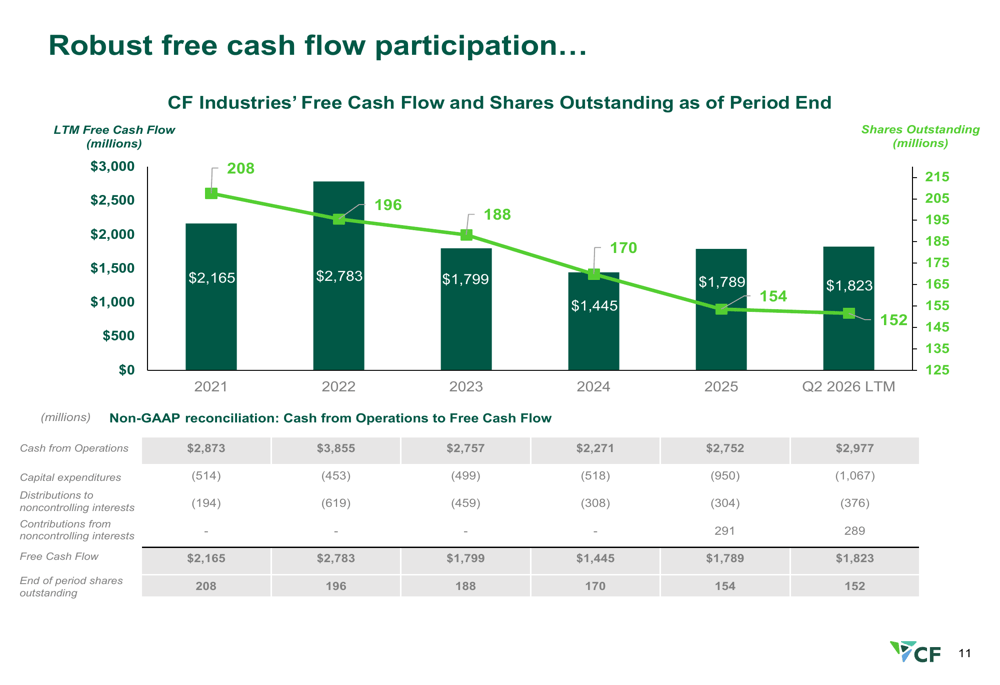
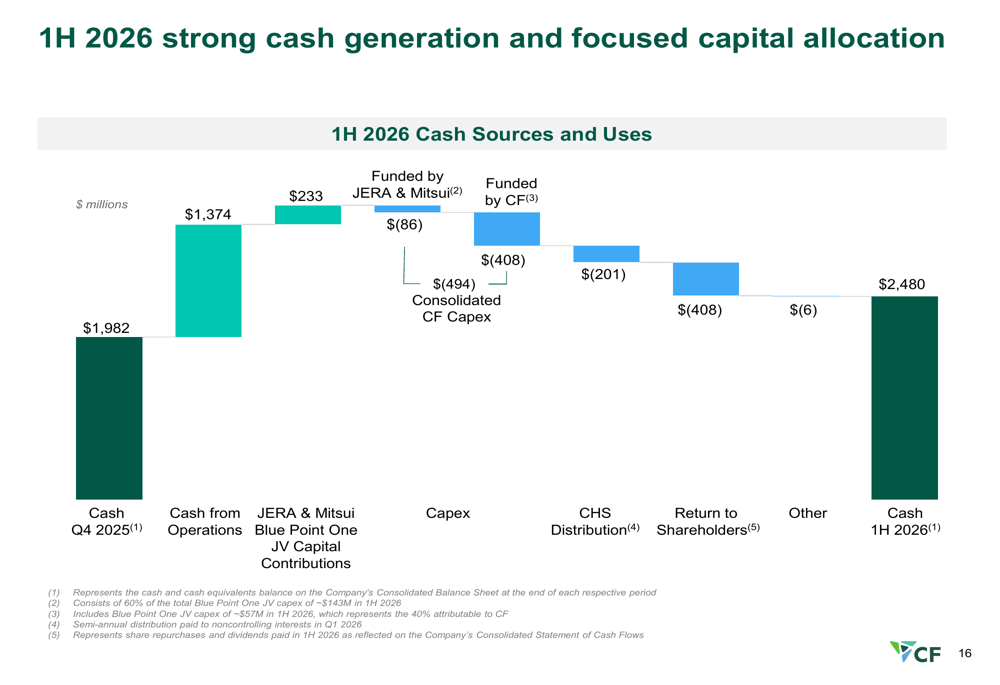
从2021年到2026年第二季度,CF每年产生14亿至28亿美元自由现金流,流通股从2.08亿股减少至1.52亿股,降幅27%。2026年第二季度过去十二个月,运营现金流29.8亿美元,资本支出10.7亿美元,向非控制权益分配3.76亿美元,获得非控制权益投入2.89亿美元,最终自由现金流18.2亿美元。2026年上半年现金从2025年底的19.8亿美元增至24.8亿美元。第二季度,CF回购约200万股,耗资2.25亿美元,并支付股息。7月宣布的季度股息为每股0.60美元,较上一季度增长20%。
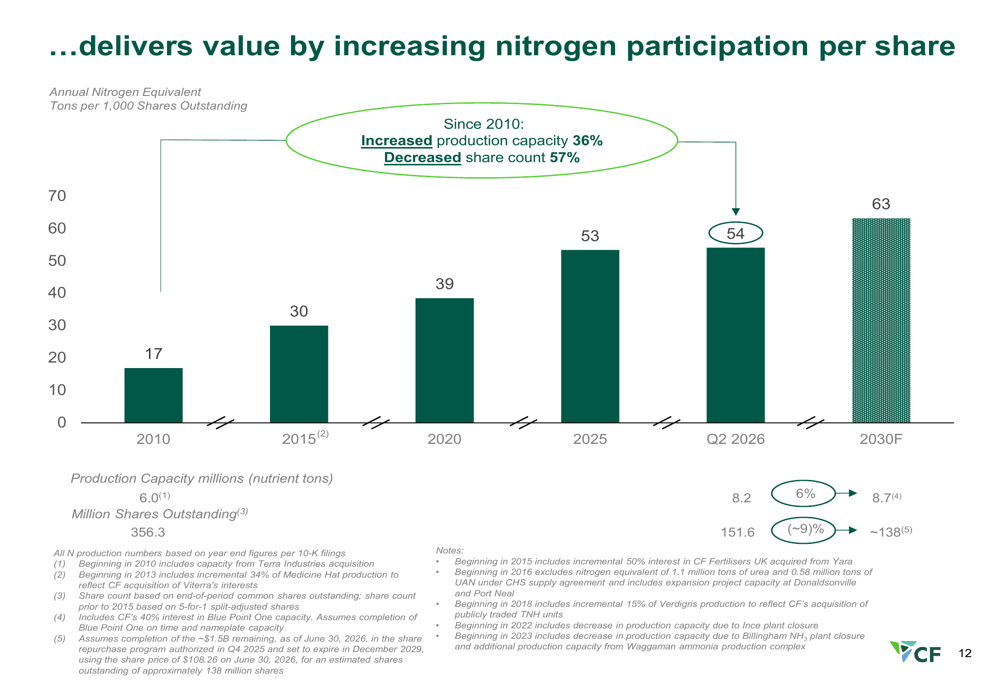
每1000股流通股对应的年氮当量吨数已从2010年的17吨增加到2026年第二季度的54吨,预计2030年达到63吨。自2010年以来,CF产能增长36%,股本减少57%。公司产能预计从2026年第二季度的820万营养吨增长6%,到2030年达870万吨;流通股预计从1.516亿股减少约9%至约1.38亿股。
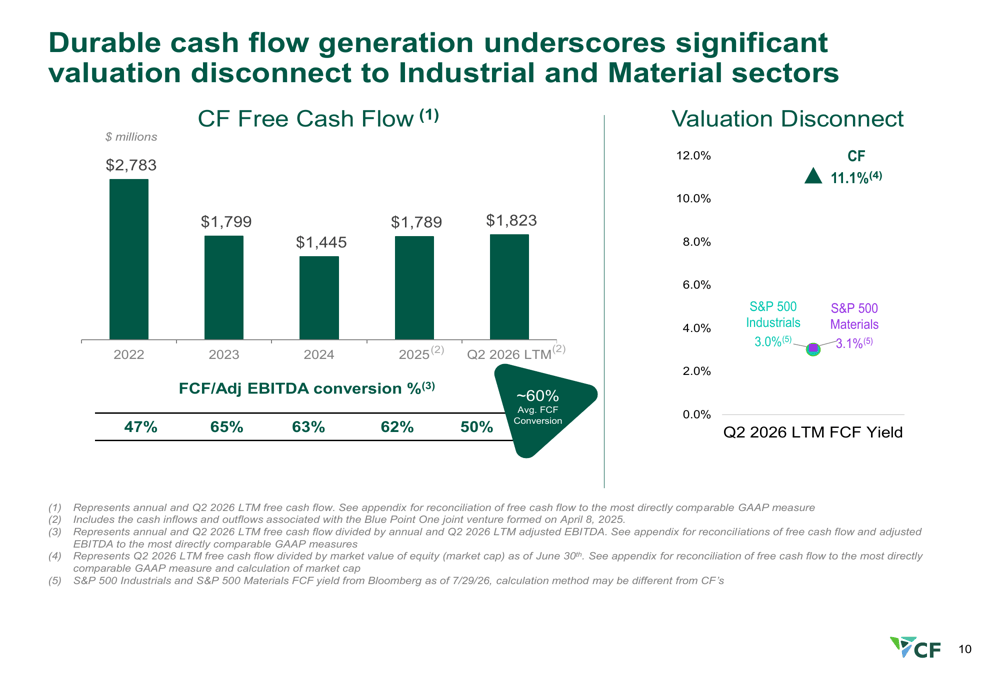
从2022年到2026年第二季度过去十二个月,CF年自由现金流在14.5亿至27.8亿美元之间,自由现金流与调整后EBITDA的转换率平均约60%,2026年第二季度过去十二个月转换率为50%。CF在2026年第二季度过去十二个月的自由现金流收益率为11.1%,标普500工业板块为3.0%,标普500材料板块为3.1%。
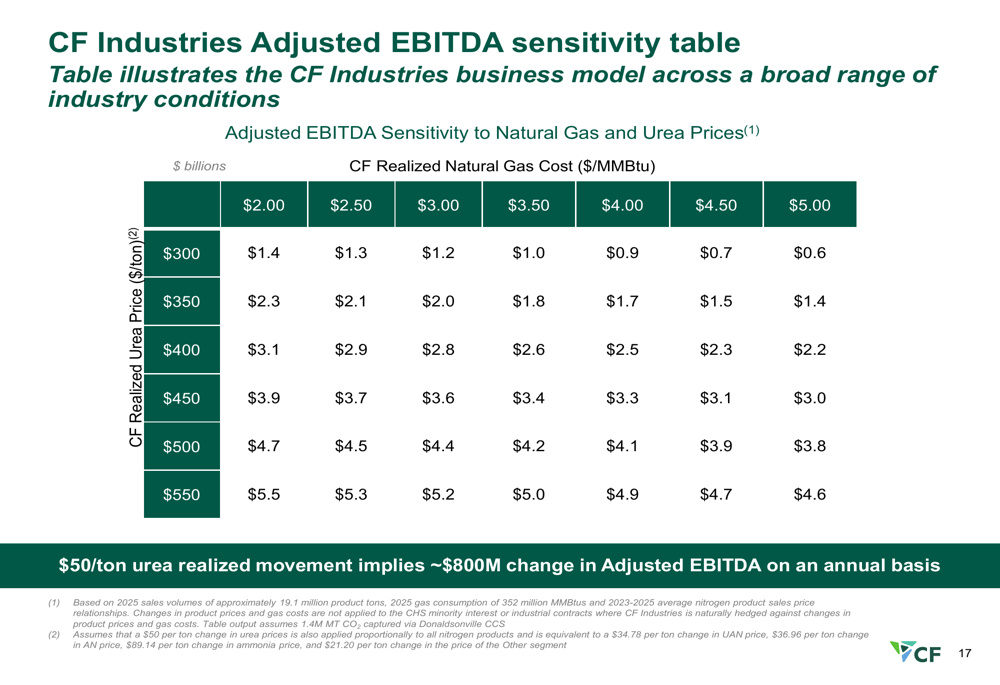
2026年CF出资的资本支出预计约9.5亿美元,其中约4亿美元与蓝点项目相关。2026年氨总产量预计约950万吨,包含Yazoo City工厂持续停产的影响。敏感性分析显示,调整后EBITDA范围从低价格情景(尿素300美元/吨,天然气5.00美元/百万英热单位)下的6亿美元至高价格情景(尿素550美元/吨,天然气2.00美元/百万英热单位)下的55亿美元。已实现尿素价格每吨变动50美元,对应年度调整后EBITDA变动约8亿美元。
长期来看,全球氮肥需求增长预计超过产能增长,供需平衡将收紧。欧洲因原料和维护成本高企预计继续减产,中东和俄罗斯生产商因地缘政治因素维持风险溢价,资本成本和分销不确定性上升。