挪威DNV研究:至2050年北海海上风电成本最高可降28%
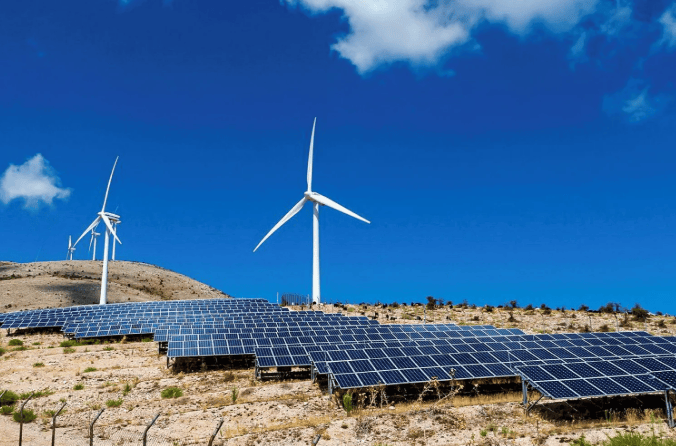
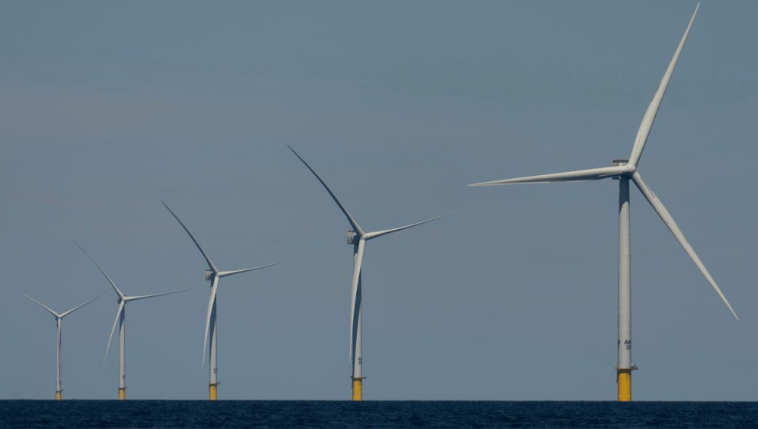
9月8日,DNV发布北海海上风电工业化与标准化联合研究结果。研究测算,在持续扩大项目部署规模并延长现有风机平台生产周期的情景下,到2050年北海海上风电平均全生命周期平准化度电成本(LCoE)最高可降低28%;到2035年,同一高部署情景下的降幅约为19%。研究以约15兆瓦风机和单桩基础作为参考平台,测算期为2025年至2050年
DNV设置了三种部署情景。在维持中等市场增长、现有风机平台生产周期较短的情况下,到2035年LCoE预计下降约5%;在相同市场增长条件下延长平台生产周期,2035年降幅扩大至约14%,2050年达到约25%;在持续扩大海上风电部署规模的最高产量情景下,2035年和2050年的降幅分别达到约19%和28%。研究未将15兆瓦确定为最优风机容量,也未限制未来继续开发更大容量机型。
成本降幅主要来自资本支出下降,其中风机设备和项目开发成本占主要部分,安装及基础结构成本也形成进一步降幅。研究同时测算了延长现有风机平台生产周期、提高供应链产能利用率以及统一设计接口后的成本变化。DNV认为,欧洲现有供应能力总体能够满足近期约15兆瓦级风机的生产需求;在最高部署情景下,港口能力将成为约束因素,海上安装能力也将接近上限,需要增加部分港口和安装资源。
该联合工业项目于2025年9月启动。DNV在前期研究中将轮毂高度170米、安装船桩腿至吊钩高度270米、转子及机舱部件最大吊装重量1500吨、单桩最大重量2500吨和最大直径11米列为供应链约束参数,码头承载能力和港池航道水深分别采用30吨/平方米和12米作为参考上限。项目围绕在5年、10年或15年周期内稳定风机平台容量进行数值分析,并测算其对北海平均LCoE和安装速度的影响。
本次联合研究由DNV牵头,参与企业包括EEW Special Pipe Constructions、Fred. Olsen Windcarrier、Groningen Seaports、Iemants、Jan De Nul、Van Oord、Vattenfall和Vestas。研究采用DNV《Energy Transition Outlook 2025》、North Sea Forecast、项目储备数据以及Ostend和Hamburg声明中的海上风电部署目标建立情景。报告提出,政府应维持连续的拍卖安排和可预测项目储备,开发商与风机制造商应提前统一设计边界和接口,供应链企业则应优先针对已识别的产能瓶颈进行投资。