诊断影像市场迈向330亿美元:AI入机、支付收紧与医疗可及性的三重博弈
据Wissen Research最新研究,全球诊断影像市场预计将从2026年的265亿美元增长至2031年的332亿美元,2026—2031年复合年增长率为4.6%。这一增速并不算激进,却具有明显的结构性意义:诊断影像行业已从单纯依赖设备更新和医院扩张的硬件市场,转向由人工智能、云端影像、便携设备和精准诊疗共同驱动的新阶段。
从表面看,慢性病高发、人口老龄化和早筛需求上升,是影像市场扩张的直接动力。但更深层的变化在于,影像设备正在从“拍得更清楚”走向“拍得更快、更智能、更可及”。与此同时,支付端压力、设备成本高企、放射科医生短缺以及数据安全问题,也在重塑行业竞争格局。未来五年,诊断影像市场的核心命题不是“是否增长”,而是“谁能在效率、成本与临床价值之间取得平衡”。
一、增长动力:早筛需求推动影像成为医疗基础设施核心
诊断影像长期处于现代医疗体系的关键环节。无论是肿瘤筛查、心脑血管疾病诊断,还是骨科、妇产科、肺部疾病管理,影像检查都是临床决策的重要入口。随着全球老龄人口增加,癌症、心血管疾病、神经退行性疾病等慢性病负担上升,医疗体系对早期发现、早期干预的需求持续增强。
报告指出,X射线系统在2025年仍占据最大市场份额。这并不意外。与MRI、CT等高端设备相比,X射线具备检查量大、安装门槛较低、基础设施要求相对简单等优势,在基层医院、门诊中心和发展中市场具有广泛适用性。与此同时,2D影像仍是最大技术类别,原因在于其采集速度快、成本较低,并且许多AI分诊算法仍围绕标准二维放射影像和超声流程开发。
这说明,诊断影像行业的增长并非只来自高端技术替代,也来自基础影像能力的普及。尤其在亚太、拉美、中东和非洲等地区,影像设备的可获得性仍存在提升空间。认证翻新设备、便携式超声、移动CT等产品,有望降低资本投入门槛,使更多基层医疗机构具备基础诊断能力。
二、技术拐点:AI正在从“读片辅助”进入“扫描过程”
过去几年,外界讨论医疗AI时,更多关注影像识别、病灶检测和自动报告等“后处理”环节。但报告强调,诊断影像领域最重要的变化正在前移:AI正被嵌入影像采集过程本身。
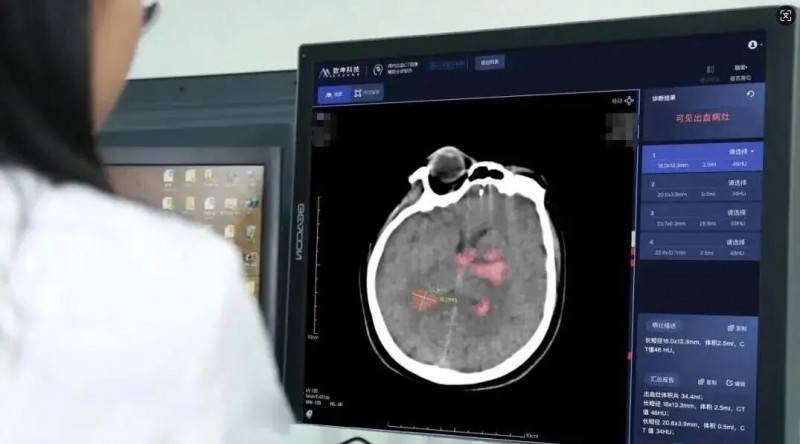
以深度学习重建技术为例,制造商开始将算法直接整合进MRI、CT等设备的图像采集链路,在信号生成阶段降低噪声、提升图像质量,而不是扫描完成后再修图。这种变化带来的临床价值更直接:一方面可以缩短扫描时间,提高单台设备日处理量;另一方面有助于在较低辐射剂量或更短采集时间下获得高质量图像。
报告提到,GE HealthCare的Sonic DL序列已能使复杂的多序列脑部和关节MRI检查在15分钟内完成。这类案例显示,AI对影像行业的价值不仅是“辅助医生判断”,还包括提升设备利用率、减少患者等待时间、缓解医院扩容压力。对于资本开支较高的影像科室而言,若同一台设备能完成更多检查,投资回报模型将被重新计算。
值得注意的是,放射学已成为美国FDA批准AI医疗器械最多的领域之一,报告称相关获批数量已超过1100项。这意味着AI影像正在从概念验证走向临床常规应用。但行业也应保持审慎:AI模型在不同人群、不同设备、不同医疗流程中的泛化能力仍需持续验证,监管、责任归属和临床解释性问题仍未完全解决。
三、云PACS与远程读片:效率提升背后的数据安全挑战
除AI外,云原生PACS和远程放射平台正在改变影像数据管理方式。传统医院通常依赖本地影像归档系统,跨院区调阅、会诊和报告协同效率有限。云端系统则可支持多院区统一存储、远程阅片和专家资源共享,对大型医疗集团、区域医联体以及基层医疗机构具有明显价值。
在放射科医生短缺的背景下,远程读片可缓解报告积压,缩短检查到诊断的时间。对于偏远地区患者而言,云端影像平台也有助于提高专科诊断可及性。
但云化并非只有效率收益。医学影像数据体量大、隐私敏感度高,一旦发生泄露或被勒索攻击,将直接影响医疗机构运营与患者权益。随着影像系统从院内封闭网络走向云端和多机构协同,网络安全、数据合规、访问权限管理和灾备能力将成为采购决策的重要指标。未来影像企业的竞争,不仅是设备参数竞争,也将是数据治理能力竞争。
四、区域格局:北美领先,亚太增速最快
从区域看,北美在2025年占据最大市场份额,主要得益于成熟医疗基础设施、较高人均影像检查量、较强医院采购能力以及相对完善的支付体系。大型医疗集团和集团采购组织也增强了高端设备长期采购与服务合同的稳定性。
亚太地区则被视为增长最快的市场。中国、印度、日本、韩国、澳大利亚等市场在医疗基础设施建设、私立医院扩张、政府医疗现代化投入方面持续推进。特别是在中国和印度,庞大人口基数与基层医疗能力建设需求,为便携式影像、AI辅助诊断和中高端国产设备提供了发展空间。
不过,亚太市场内部差异明显。日本、韩国更关注高端设备更新与精准诊疗,中国兼具高端医院升级和基层能力补齐两类需求,印度及东南亚部分地区则更强调性价比和可及性。因此,企业若以单一产品策略覆盖整个亚太市场,可能难以取得理想效果。
五、支付压力:高端设备投资与报销收紧的矛盾加剧
诊断影像市场虽然保持增长,但并非没有阻力。报告特别指出,美国医保与医疗补助服务中心(CMS)在2026年《 Medicare Physician Fee Schedule》中引入效率调整,对约7700项诊断和操作代码的工作相对价值单位永久下调2.5%。部分新的头颈部CTA组合代码甚至造成最高30.8%的整体支付下降。
这一变化具有行业风向意义。影像设备越来越昂贵,医院需要投资AI软件、云系统、维护服务和网络安全;但支付端却趋于压缩,导致“技术投入上升、报销回报下降”的错配。结果可能是部分医疗机构延长设备生命周期,推迟高端设备更新,或转向翻新设备和服务外包。
对厂商而言,这意味着单纯销售高端硬件的模式面临压力。未来更具竞争力的方案,可能是“设备+软件+服务+运营效率证明”的组合。谁能证明其产品能够缩短检查时间、降低重复扫描率、提升诊断准确性并改善医院财务表现,谁就更容易获得采购方认可。
六、竞争格局:巨头加速整合,差异化成为关键
报告列出的主要企业包括GE HealthCare、Siemens Healthineers、Philips、Canon Medical、Fujifilm、Samsung Medison、United Imaging Healthcare、Butterfly Network等。近期动作显示,行业竞争正在向平台化和场景化演进。
例如,GE HealthCare在2026年推出新一代SIGNA MRI技术和AI工作流方案;Siemens Healthineers发布CT引导经皮冠状动脉介入的一体化工作流,将CT成像、斑块分析、术前规划和导管室引导连接起来;Fujifilm推出应用AI和深度学习的ARIETTA Deep Insight x超声平台;Samsung Medison整合美国影像业务,布局AI超声、数字放射、便携CT和光子计数探测器技术。
这些案例表明,影像厂商不再只比拼单机性能,而是试图深入临床路径,提供从扫描、分析、报告到治疗指导的一体化解决方案。尤其在心血管、肿瘤、神经等高价值领域,影像正逐步从诊断工具变为临床决策平台。
结语:增长确定,但价值重构更重要
总体而言,全球诊断影像市场到2031年达到332亿美元的预测,反映出行业长期需求的稳健性。但4.6%的复合增速也提醒市场:这不是一个依靠规模狂飙取胜的行业,而是一个在技术、成本、监管和临床价值之间精细平衡的行业。
未来,医疗机构应避免盲目追逐高端设备,而应基于疾病谱、患者流量、支付结构和医生资源制定影像能力建设规划。厂商则应从设备销售转向临床效率解决方案,提供可量化的投资回报证据。监管部门和支付方也应建立更科学的价值评估机制,对真正能提高诊断质量、降低长期医疗成本的技术给予合理支付支持。
对于发展中市场而言,扩大基础影像覆盖、发展便携设备和远程读片平台,将比单纯引进昂贵高端设备更具现实意义。诊断影像行业的下一轮竞争,不只是“看得更清”,更是“看得更早、看得更快、看得更公平”。