霍尔木兹危机正在重塑全球油轮运输体系
过去几十年,全球原油海运形成了一套高度成熟的运行逻辑:中东原油在波斯湾装上VLCC,穿过霍尔木兹海峡后直接驶往中国、印度、日本、韩国或欧洲,一艘船完成一次完整的跨洋运输。霍尔木兹海峡长期承担全球最集中的能源海运流量。美国能源信息署统计,2024年约有2000万桶/日石油和石油产品通过该海峡,相当于全球石油液体消费量约20%;2025年上半年,途经海峡的原油和凝析油约89%流向亚洲,中国、印度、日本和韩国合计占74%。
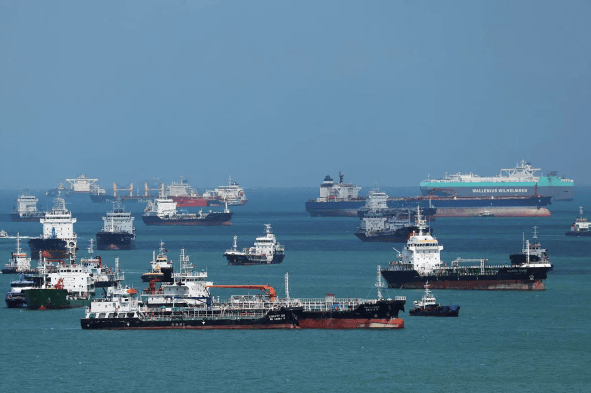
进入2026年,这条运行了数十年的物流体系受到持续扰动。2月底以来,霍尔木兹海峡大型商船流量大幅下降。9月21日,船舶跟踪数据记录到的商品运输船仅有2艘通过海峡,而冲突升级前日均大型商业船舶通行量约125艘。部分船舶关闭AIS设备航行,因此公开跟踪数据并不能覆盖全部实际通行量,但海峡船舶密度已经明显低于正常水平。
一桶中东原油,开始需要两艘油轮完成运输
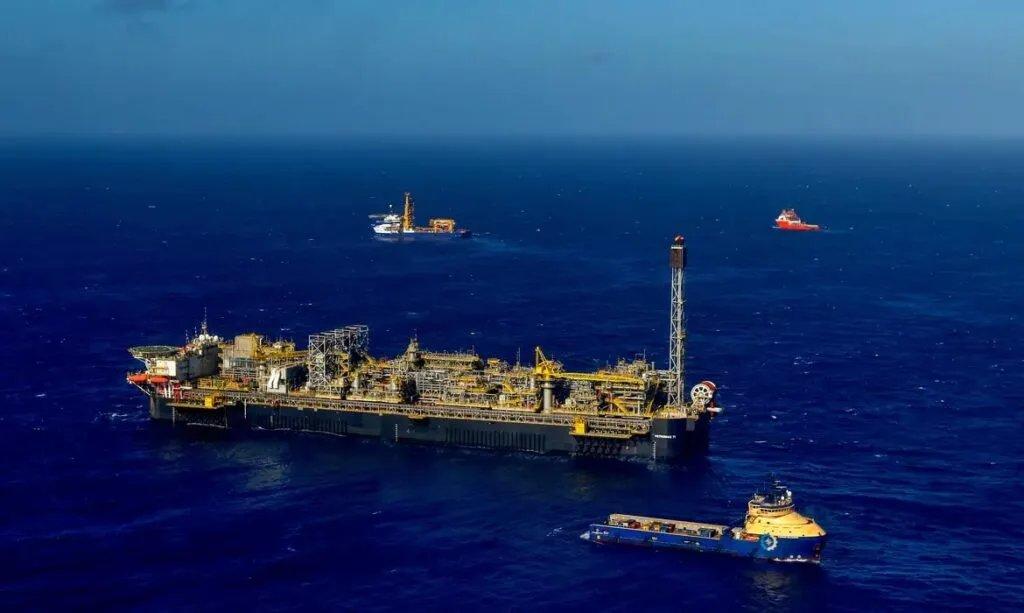
为了继续把波斯湾原油送往国际市场,一套新的运输结构迅速扩大:原油先由承担高风险航段的油轮从波斯湾装货,通过霍尔木兹海峡抵达阿曼湾;随后在阿曼近海进行STS船对船转运,再装入另一艘VLCC完成前往亚洲或欧洲的远洋航程。
这种模式把原来的一条完整航线拆成了“海峡短驳+海上转运+远洋运输”三个环节。过去一艘VLCC可以从拉斯坦努拉等港口直接驶向亚洲,现在同一批原油需要至少占用两艘船,并增加靠船、软管连接、油品转驳、船舶定位和等待窗口。9月,阿曼湾STS原油转运量预计约250万桶/日,高于8月的140万桶/日;此前8月的转运规模一度达到更高水平。
船舶数量没有同步增加,完成同样数量的原油运输却需要更多船舶和更多船舶天数。全球油轮市场由此出现一种少见局面:实际海运原油数量下降,油轮却更加紧张。
Vortexa统计显示,霍尔木兹危机期间全球VLCC原油出口装载量平均约1630万桶/日,同比减少610万桶/日,降幅达到27%;同期Suezmax装载量基本持平,Aframax及更小型油轮装载量反而增加约150万桶/日。VLCC运输量下降并没有释放足够船舶,原因正是阿曼湾STS、海峡短驳及其他绕行方案吸收了大量有效运力。
油轮市场开始按照“风险航段”重新定价
运输结构改变直接反映在租船市场。
9月初,中东湾至中国VLCC等效日收益一度达到约76万美元,创下历史高位;阿曼至中国航线VLCC日收益达到约35.8万美元。到9月下旬,部分海湾至亚洲航次的报价进一步升至极高水平,市场一度出现VLCC现货供应极度紧张的情况。
美国原油运往亚洲也受到波及。一艘VLCC从美国休斯敦将约200万桶原油运至亚洲,目前单航次运费约5200万美元,相当于每桶约26美元。运费已经由原油贸易中的附加成本,变成决定一船货物能否成交的重要变量。
这种变化正在向远离中东的航线扩散。委内瑞拉至美国墨西哥湾的Aframax单航次运费已由今年早些时候约135万美元上升至350万美元。航运瓶颈正在通过全球船舶调配,把霍尔木兹海峡的风险传递到大西洋、加勒比海、西非和美洲原油贸易。
VLCC不够用,Aframax和Suezmax开始承担原本不属于自己的货盘
正常条件下,一船约200万桶的洲际原油运输天然适合VLCC。船越大,每桶运输成本越低。
现在部分炼厂已经开始改变这一经济模型。亚洲买家把部分美国原油装进约70万桶级Aframax,不再等待大型VLCC;部分原本能够由一艘VLCC完成的大西洋原油货盘,则拆成两艘约100万桶级Suezmax运输。
结果是相同数量的原油占用更多船舶。
VLCC市场的紧张继续向Suezmax和Aframax传导。9月初,全球Suezmax运价指数已经达到一年前的约2.7倍,Aframax约为2倍,而VLCC指数达到约7.1倍。船型之间原本相对清晰的分工开始被运输安全、船舶可获得性和即时运价重新排列。
亚洲炼厂开始重新计算“离油源有多远”
霍尔木兹原油长期高度依赖亚洲市场。中东到东北亚和南亚的距离优势,使沙特、阿联酋、伊拉克、科威特和卡塔尔形成庞大的亚洲能源供应链。
运费上涨后,炼厂采购模型增加了一个权重迅速上升的变量——吨海里。
日本炼厂已经开始采购更近距离的阿拉斯加原油,即使这些原油并非所有炼厂最理想的常规原料;美国至亚洲原油运输减少,部分安哥拉原油也因远距离运输成本上升而面临更困难的亚洲销售环境。
炼厂不会只比较FOB原油价格。到厂成本现在同时受到船型、航距、海峡风险、STS费用和船舶等待时间影响。一桶价格更便宜但需要额外5000—10000海里运输的原油,最终到厂成本可能高于邻近供应。
全球原油贸易由此开始重新体现地理距离的价值。
欧洲的问题与亚洲相反:近距离原油变得更昂贵
亚洲需要承担长距离运输成本,欧洲炼厂面临的则是附近原油竞争加剧。
9月中旬,Brent期货一度位于约110美元/桶附近,而欧洲实货Dated Brent曾升至130美元/桶以上。欧洲炼厂集中争夺北海、西非、地中海以及其他无需穿越霍尔木兹的供应,近距离原油由物流优势转化为价格溢价。
沙特部分红海出口受影响期间,这种紧张进一步放大。9月22日,沙特重新启动东西输油管道,将原油从东部产区输送至红海延布港。该管道正常能够提供约700万桶/日能力,当前正在恢复运行,全面恢复预计仍需要数周。
中东原油的竞争已经延伸到“从哪个港口出去”。拉斯坦努拉对应霍尔木兹路线,延布对应红海路线,阿曼湾对应STS转运节点。过去主要依靠油种、价格和合同决定的贸易结构,现在同时受到出口港和运输路线制约。
油轮资产的价值正在从载重吨转向“可用船位”
全球大型油轮数量在短期内基本固定。新造VLCC从下单到交付通常需要数年,无法在几个月内解决突然出现的运力缺口。
因此,真正稀缺的已经不只是船,而是正确时间出现在正确海域的一艘船。
一艘VLCC如果被用于霍尔木兹短驳和阿曼湾STS,就无法承担西非—中国或美国湾—亚洲航次;一艘船如果绕行、等待护航或在STS锚地排队,它的名义运力仍然存在,但市场能够实际使用的有效运力已经下降。
这种“运力效率损失”解释了为什么全球原油出口量下降,油轮价格却能够同时大幅上涨。
阿曼正在从航道节点变成全球原油转运节点
阿曼湾过去主要是进入霍尔木兹海峡前后的通航区域,如今正在承担越来越明显的能源中转功能。
STS活动增加,需要锚地、引航、拖轮、供应船、防污染设备、软管、海事服务、船舶代理以及油品质量管理能力。大量VLCC在海上完成大型原油货物交接,也对海事安全和环境保障提出更高要求。
一套新的海上物流基础设施由此形成:波斯湾装货港负责生产和装船,海峡短驳船负责高风险运输,阿曼附近水域承担货物交换,远洋VLCC完成国际运输。
这套体系能维持部分出口,却以更多船舶、更长时间和更高成本为代价。
霍尔木兹之外,全球能源运输开始重新建设“第二出口通道”
海运系统的调整已经与陆上能源基础设施发生连接。
沙特东西输油管道能够把东部油田原油输送至红海延布;伊拉克正在使用基尔库克—杰伊汉管道及部分公路运输分流南部出口压力;区域内其他陆上管线和替代出口港的重要性也随之上升。
对于产油国而言,未来能源出口体系可能需要更多“两个出口方向”的设计:一个面向波斯湾,一个能够绕开霍尔木兹。管道、储罐、红海港口、阿曼湾港口以及大型原油转运设施的重要性同步提高。
这类投资周期远长于租船市场变化。输油管道、VLCC码头、大型储罐和港口扩建都需要多年建设,因此2026年的运输扰动可能继续影响后续港航和能源基础设施资本开支。
全球油轮市场正在形成新的运输成本结构
霍尔木兹海峡目前仍承担大量能源运输,但“海峡重新出现油流”并不等于传统航运体系已经恢复。9月原油通过量有所回升,同时大型商船实际通航数量仍处于极低水平,大量货物依靠短驳、STS和特殊运输安排完成。
目前形成的变化已经深入到油轮产业运行层面:一艘船的完整航程被拆成两个航段;VLCC供给不足开始挤压Suezmax和Aframax;炼厂从全球范围寻找最低原油价格,转向同时计算航距和船位;阿曼湾成为大型海上转运节点;陆上管道重新承担能源出口安全通道;油轮有效运力取代名义船队规模,成为决定运价的重要指标。
如果未来霍尔木兹航行条件恢复稳定,部分极端运价和STS需求可能回落。但2026年已经给全球能源供应链留下一个非常具体的资产配置问题:原油生产能力可以集中,出口能力却越来越需要冗余。对油轮、港口、管道、储运设施和炼厂采购体系而言,这场危机正在把“运输安全”从运营问题推入长期资本配置体系。