蒙古国拟改革铜矿使用费制度 推动20多个停滞项目
维度网讯,蒙古国正将未来几十年的资源战略重点从煤炭转向大型铜矿项目。煤炭出口规模持续扩大,但这一增长模式短板明显:该国对中国炼焦煤市场依赖较高,而中国正推进能源结构调整,长期逐步减少煤炭进口是大概率走向。国际能源署测算显示,为实现2050年全球净零排放目标,全球铜年消费量需从当前水平提升至5000万吨,约为目前规模的2倍。新能源产业正重塑铜需求——电动汽车制造所需铜量将达当前水平的4倍,每辆车平均约需83公斤铜;可再生能源电站相较传统火电站,铜使用量需增加5至12倍。此外,数据中心快速扩张对能源基础设施提出更高需求,也进一步推升铜消费。原材料分析机构预计,到2030年全球每年可能出现470万吨铜供应缺口,这是市场判断铜价长期难以跌破每吨12000至15000美元的重要依据之一。
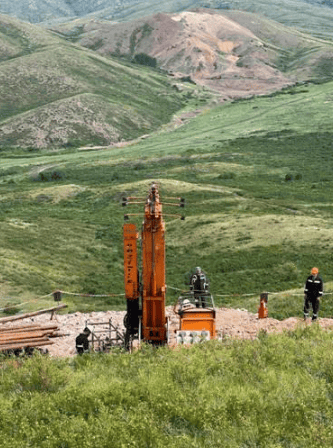
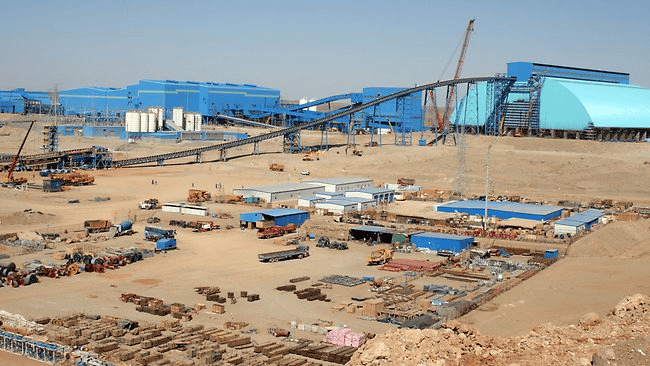
备受关注的项目之一是查干苏布尔嘎铜钼矿(Цагаан суварга),由MAK集团推进,位于东戈壁省曼达赫苏木(Мандах сум)。目前该矿的矿山、选矿厂及配套基础设施正分阶段建设,现场已有数百名工作人员。根据已批准的技术经济可行性报告,项目计划每年处理1460万吨矿石,产出约31万至32万吨铜精矿及4000至5000吨钼精矿。这一规模将使该项目成为蒙古国继额尔登特铜矿和奥尤陶勒盖铜金矿之后的第三大铜生产项目。MAK集团于1999年获得勘探特别许可证,随后按JORC标准(Joint Ore Reserves Committee Code)完成进一步勘探;2009年资源储量登记进入蒙古国矿产资源数据库;2007年被列入战略重要矿产资源名单;2014年,蒙古国大呼拉尔决议通过后政府与项目方签署投资协议。项目全面投产后预计创造约1300个直接长期岗位,并在供应链和服务领域新增5000至7500个间接就业岗位,每年向国家和地方财政贡献约1.5亿美元税收及相关收入。
另一个国际投资者关注的大型项目是位于南戈壁省朝格特车齐苏木(Цогтцэций сум)附近的哈尔马格泰铜金矿(Хармагтай),由澳大利亚证券交易所上市公司Xanadu Mines与中国紫金矿业集团股份有限公司合作推进。紫金矿业已投入3500万美元用于勘探、可行性研究及前期开发。初步可行性研究显示,哈尔马格泰是全球范围内具备低成本优势和长期开发价值的大型矿业项目,预计矿山寿命至少29年。扩建阶段年均预计生产6万至8万吨铜及16.5万至17万盎司黄金。扣除黄金副产品收益后,项目投产前8年的铜现金成本预计仅为每磅70美分,使其跻身全球最低成本铜矿行列。初始建设投资预计为8.9亿美元,目前项目估值约9.3亿美元。该项目被视作蒙古国铜产业未来增长的重要支点。
全球铜价处于高位,但查干苏布尔嘎、哈尔马格泰及其他约20个中型铜项目却迟迟未进入生产阶段。蒙古国工业与矿产资源部长格·达木丁尼玛认为,核心矛盾在于矿产资源使用费(АМНАТ)制度。他在提交《矿产资源法》修订草案时指出,现行递增式矿产资源使用费过高且缺乏灵活性,削弱了大型矿业项目的经济效益,成为投资难以落地的关键原因。按现行规定,除基础5%的使用费外,铜价上涨时还会根据国际价格增加递进税率,企业综合使用费可能达到销售收入的15%至20%。问题在于,这笔费用不从净利润中扣除,而是直接从销售收入中收取——无论矿山盈利与否,只要商品价格在高位,企业近五分之一的收入都需用于支付。因此,蒙古国工业和矿产资源部门正推动调整铜产业使用费制度,希望降低基础税率并优化递进机制,目标是释放20多个停滞项目,使国家财富基金未来依赖长期稳定的出口收入。
围绕改革方案,蒙古国内存在两种立场。支持者认为,若使用费更符合国际惯例、降低递进税率压力,20多个铜项目可能突破融资瓶颈加速建设;与其高税率导致矿山无法启动,不如合理税制推动产业运转,项目投产后就业、供应链、企业所得税和增值税收入都将带来更长期经济回报。反对者则指出,全球铜价正处于历史高位、资源超级周期仍在延续,下调税率意味着蒙古国主动放弃应得的资源收益,可能让国际资本以较低成本获取战略资源。此外,项目停滞并非仅因矿税——南戈壁地区能源供应不足、工业用水受限、运输物流瓶颈及政策稳定性问题同样是大型矿业项目必须面对的风险。仅调整税率而不同步解决基础设施问题,项目仍可能留在等待阶段。蒙古国矿业正进入新的选择期:过去依靠煤炭出口创造的高速增长为经济转型提供了窗口期;接下来能否推动铜及战略性矿产项目落地,将决定该国能否抓住全球绿色转型带来的资源需求变化。最终答案将在即将提交蒙古国大呼拉尔审议的《矿产资源法》修订案中揭晓。