巴西巴拉那州2026/27年度小麦缺口约160万吨
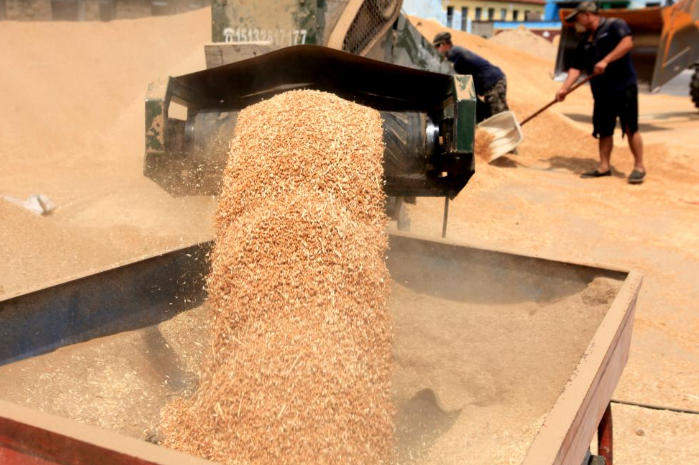
维度网讯,巴西巴拉那州2026/27年度小麦产量预计为220万吨,而巴西小麦工业协会(Abitrigo)估算该州各面粉厂年研磨量为385万吨,供需缺口约160万吨,该州将面临历史上最大的小麦供应缺口。
巴拉那州拥有全国最大的面粉加工园区,面粉产量占全国的30%。今年上半年原粮价格上涨,面粉价格未能同幅跟进,面粉企业的利润空间持续承压。
巴拉那州小麦工业工会(Sinditrigo-PR)主席帕洛玛·文图雷利(Paloma Venturelli)表示,面粉加工业在内外变量持续压力下运营,当前周期尤为艰难。原粮价格上涨而面粉价格未相应跟进,压缩了利润空间,直接影响面粉厂盈利能力;加上小麦麸皮市场走弱,而麸皮是磨粉的主要副产品之一。她强调,行业需加倍关注,在保持竞争力和运营效率的同时不牺牲质量。
为讨论这一形势,并趁该州小麦收获季临近,Sinditrigo-PR将于8月11日上午8时在隆德里纳的巴拉那农村协会(Sociedade Rural do Paraná)举办第九届“磨粉工咖啡会”(Café Moageiro)。活动将汇聚面粉厂、合作社、行业实体代表及专家,并安排专题议程。
Safras & Mercado分析师埃尔西奥·本托(Élcio Bento)将以演讲者身份出席,对当前形势作深入分析。他表示,巴拉那州的产量萎缩与全国性严峻态势同步。巴西本年度产量预估已从年初的720万吨下调至590万吨,原因是种植积极性受挫、塞拉多干旱以及米纳斯吉拉斯州和戈亚斯州作物损失。本托预计,巴西将迎来历史上最大规模的小麦进口,数量估计接近900万吨。
巴拉那州种植面积缩减至74万公顷,较上一周期的85.5万公顷减少13.5%。技术投入减少——进口投入品(尤其是尿素等氮肥)价格上涨——使平均单产下降9.5%。该州生产潜力因此下降21%,上一季该州收获了280万吨。
外部依赖在巴西小麦产业链中已是结构性存在,本周期则更为尖锐。阿根廷凭借物流邻近和南方共同市场(Mercosur)成员国地位,仍是最具竞争力的来源,但存在严重的质量问题。当前供应市场至11月的本季小麦蛋白质和湿面筋含量较低,这是阿根廷农田减少氮肥施用量的直接结果。本托分析认为,阿根廷下一季收成仍是未知数,产量预估接近2000万吨,这一数量足以保障供应,前提是质量能跟上。
从其他来源寻求质量将大幅推高成本。美国小麦价格比阿根廷小麦每吨高出约300雷亚尔,受美国自1970年以来最小收成和自1960年以来最低出口余量(据美国农业部(USDA)历史数据)的推动。黑海地区俄罗斯与乌克兰冲突升级,对亚速海和黑海货船及散货船的袭击推高了运费和海事保险费。传统供应方巴拉圭的出口余量也将从上一周期的60万吨降至最多35万吨。
汇率是唯一能在一定程度上缓解进口成本的因素:美元兑雷亚尔接近5,以美元计价的小麦折算成雷亚尔更便宜。但国际价格攀升已超过汇率带来的缓解效应,本季进口成本依然更高。
尽管当前气候条件有利,本托提醒,高强度厄尔尼诺现象的确认会给本已受损的局面增添不确定性。从历史上看,强厄尔尼诺现象下没有收成能避免质量损失;若该现象确认,供应紧张可能进一步加剧,并推高国内谷物价格。