印度RERC裁定Renew375兆瓦太阳能项目获GST补偿
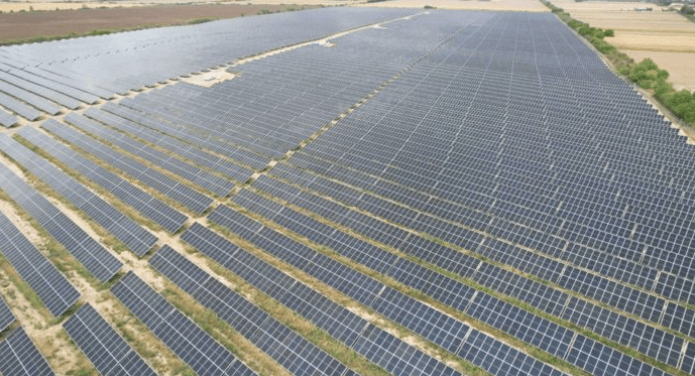
印度拉贾斯坦邦电力监管委员会(RERC)近日裁定,印度财政部2021年9月发布的商品和服务税(GST)税率上调通知构成一项“法律变更”事件,Renew Solar Photovoltaic Private Limited因此有权就其在拉贾斯坦邦斋沙默尔(Jaisalmer)波赫兰(Pokhran)的375兆瓦太阳能项目获得相应补偿。
该项目依据Renew Solar与印度太阳能公司(Solar Energy Corporation of India,SECI)于2022年4月13日签署的购电协议(PPA)开发,电价为2.18卢比/千瓦时。争议焦点在于财政部2021年9月30日发布的两份通知,将太阳能设备及太阳能发电系统的适用GST税率由5%上调至12%,自2021年10月1日起生效。这一税率调整发生在2021年7月1日投标截止日期之后,Renew Solar称,项目成本因此增加,而投标时无法预估这部分支出。
RERC指出,在其2022年9月27日的电价批准令中,上述GST通知已被认定为“法律变更”事件,因此GST上调是否构成“法律变更”的问题已有定论。委员会同时驳回了对Renew Solar申请时机的异议,认为法律变更事件的实际财务影响只有在项目投产后才能准确量化,因为计算基于实际支出。该项目分三期投运,于2025年3月25日实现全面商业运营(COD)。RERC认定,Renew Solar于2025年7月24日提交的申请在适用的诉讼时效期内。
RERC此次并未直接量化应支付的补偿金额,而是指示合同双方开展对账工作,确定因GST变更产生的额外支出。索赔须附相关发票、文件证据及法定审计师证书,证明支出与该项目存在一一对应关系。委员会明确,只有依据PPA第12.1.2条在适用截止日期前产生的额外支出方可获得补偿;主要补偿将按PPA第12.2.2条通过电价调整回收。根据该机制,项目成本每净增加或减少10万卢比/兆瓦,对应电价增加或减少0.005卢比/千瓦时。
RERC还批准了持有成本(carrying cost)的补偿,但限定了可主张期间。Renew Solar有权获得自实际支出之日起至项目COD(2025年3月25日)期间的持有成本,以及自2026年4月28日起至本命令发布之日止的持有成本;2025年3月26日至2026年4月27日期间不计持有成本。持有成本将按以下三者中最低者计算:Renew Solar为筹集资金实际承担的利率(需经法定审计师认证)、适用的RERC电价法规规定的营运资金利率、或PPA项下的逾期付款附加费率。
RERC已指示双方在本命令发布后七日内启动对账程序,并在90天内完成。对账完成后,Renew Solar开具补充账单后的60天内,持有成本将一次性支付。自项目COD至补充账单期间的电价差额欠款同样在60天内一次性付清。委员会还澄清,SECI与Rajasthan Urja Vikas & IT Services Limited(RUVITL)受PPA及电力销售协议(Power Sale Agreement)的背靠背合同框架约束,各自对应承担的获准“法律变更”补偿义务由相关协议管辖。
Renew Solar的375兆瓦项目由SECI以2.18卢比/千瓦时的电价授予,分三阶段投运:200兆瓦于2024年10月16日投运,100兆瓦于2024年12月16日投运,其余75兆瓦于2025年3月25日投运,整个项目由此于2025年3月25日实现COD。