刚果禁矿、安托法加斯塔减产,8月沪铜冲高至109780元/吨
近期,市场对美国铜关税的忧虑情绪推动铜价先扬后抑。沪铜主力合约突破以105000元/吨为中枢的震荡区间,将价格重心抬升至108000元/吨附近。8月中下旬,海外现货供应紧张令伦敦金属交易所(LME)现货升水快速拉升,铜价一度冲高至109780元/吨,但基本面缺乏可持续的实质性利好,最终回吐全部涨幅。
8月初,美国供应管理协会(ISM)数据显示,7月美国ISM制造业指数升至55.6,高于市场预期的53.9,创2022年5月以来最高;标普全球(S&P Global)数据显示,同期制造业PMI为53.9,与6月持平,处于近3个月低位,两指标明显反差。就业方面,ADP 7月新增就业4.4万人,远低于预期7万人;7月非农就业减少2.3万人,大幅偏离预期增加8万人,低于所有经济学家预测下限,为今年最差;5月、6月非农合计下修10.3万人。美国劳工统计局(BLS)数据显示,7月CPI同比上涨3.4%,较6月3.5%回落,为3月以来最低;核心CPI同比增速从2.6%收窄至2.5%。
受此影响,市场对美联储年内货币政策路径的预期持续调整。8月初,9月加息概率由接近70%降至56%,美债10年期、2年期收益率均下跌。7月非农公布后,市场再次下调2026年加息押注,并预计原定9月加息计划或推迟。美元指数7月末快速下跌后,当月于99.45~99.85点低位震荡,对铜价影响温和。
地缘方面,美以伊局势仍处拉锯。2月28日美以对伊朗发动军事打击后,市场经历初期恐慌;4月中旬间接谈判无果、4月末谈判取消、5月战事时有发生、6月中旬美伊达成谅解备忘录、7月再度开战,8月关系仍未见实质变化。市场对该问题的敏感度已经下降,国际油价当月走强未明显影响美国货币政策路径预期,关注焦点仍在美联储政策预期及全球股市表现。
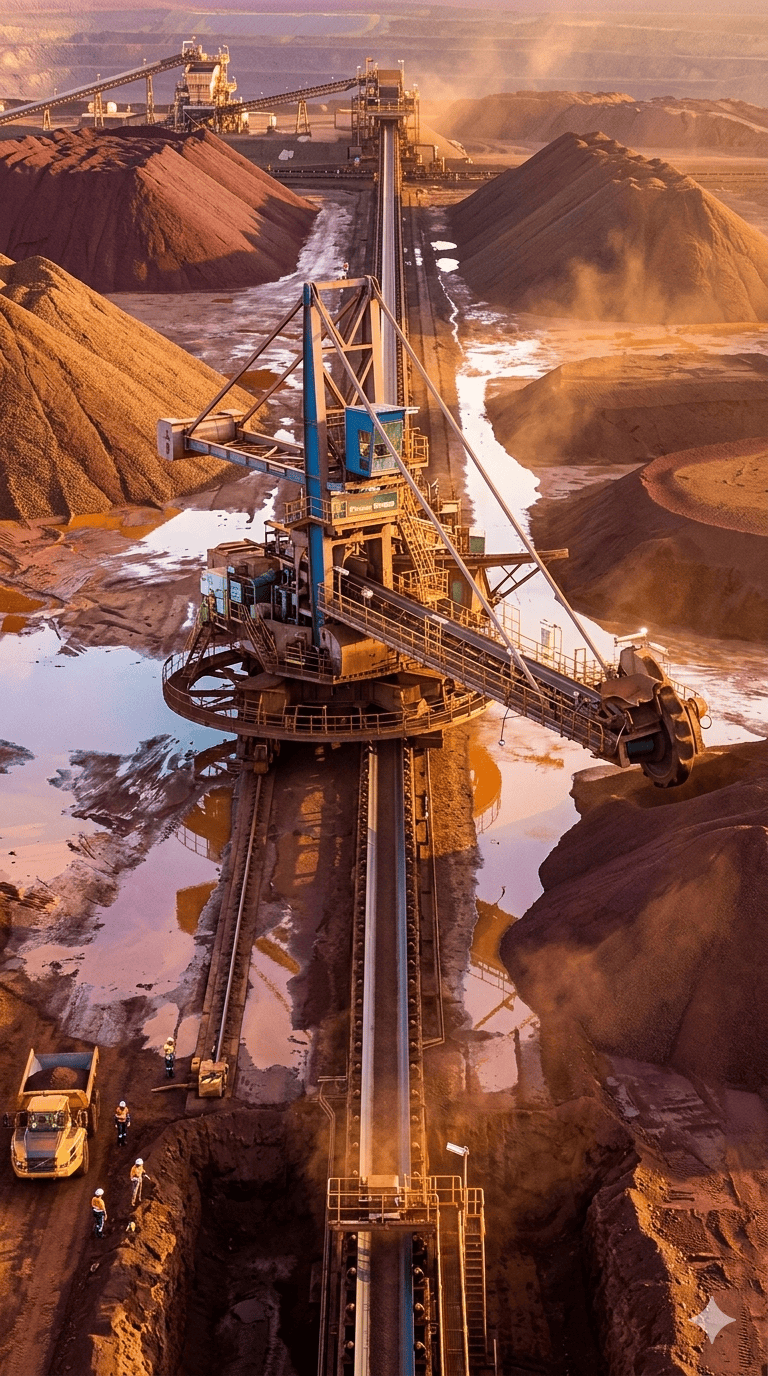
供应端,8月初刚果民主共和国政府宣布禁止铜精矿出口,立即生效。安托法加斯塔(Antofagasta)因旗下Los Pelambres(洛斯佩兰布雷斯)矿山受智利Coquimbo大区(科金博)7月极端降雨影响而停产,将2026年铜产量指引由65万~70万吨下调至62.5万~65.5万吨。巴拿马工商部长Julio Moltó走访Donoso、Omar Torrijos Herrera及La Pintada等地区,会见矿山工人、地方政府及供应商,建议将提交跨部门委员会评估,第一量子(First Quantum)旗下Cobre Panamá铜矿重启预期升温。上海有色网(SMM)数据显示,进口铜精矿加工费负值加速扩大,截至8月17日当周降至-175.37美元/吨,冶炼厂利润进一步承压。
废铜方面,8月国内精废含税价差从月初不足3500元/吨扩至5000元/吨以上;广东废铜票点受含税原料供应紧张影响再度提升,8月达11.5%高位,供需两侧结构性问题仍将持续。
产量方面,国内精炼铜产量自二季度逐月回落,SMM预测8月降至113.92万吨。全球交易所库存继续流入美国:上期所库存不足7万吨,维持年内最低,但与往年同期基本持平;伦敦金属交易所(LME)铜库存经历止跌企稳,8月中旬最低一度跌至20.5万吨;纽约商品交易所(COMEX)库存自4月中旬起累库,8月已增至73万吨以上。
终端方面,SMM预测8月国内线缆企业开工率68.64%,较7月回落。产业在线三大白色家电排产报告显示,8月家用空调排产1073万台,较去年同期生产实绩下滑16.7%;冰箱排产877万台,微增0.7%;洗衣机排产883.0万台,增长2.3%。中国汽车工业协会数据显示,7月我国汽车产量257.3万辆,同比下降0.7%;销量258.4万辆,同比下降0.3%;新能源汽车产量157.6万辆,同比增长26.8%,销量156.1万辆,同比增长23.7%,销量占比首次超过60%。当月汽车出口104.3万辆,其中新能源汽车出口55.3万辆,同比增长1.5倍。
综合来看,供应忧虑带来的铜价短期快涨快跌行情已基本结束。后期宏观关注美国新一期经济数据及预期调整。基本面上海外矿石供应继续偏紧,废铜供应结构性问题依旧;需求端汽车需求继续回升,空调受季节性驱动,线缆消费平稳,各端口用铜存在差异。后续铜价将小幅震荡走强。