智利Marimaca推进5.87亿美元MOD融资 目标2029年产出首批阴极铜
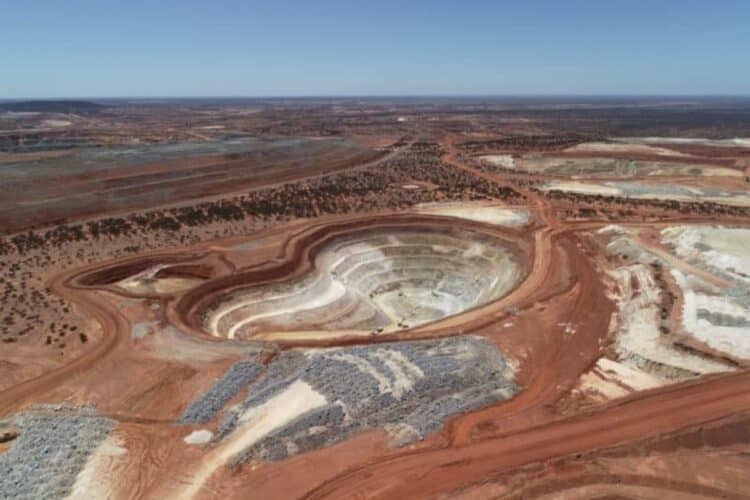
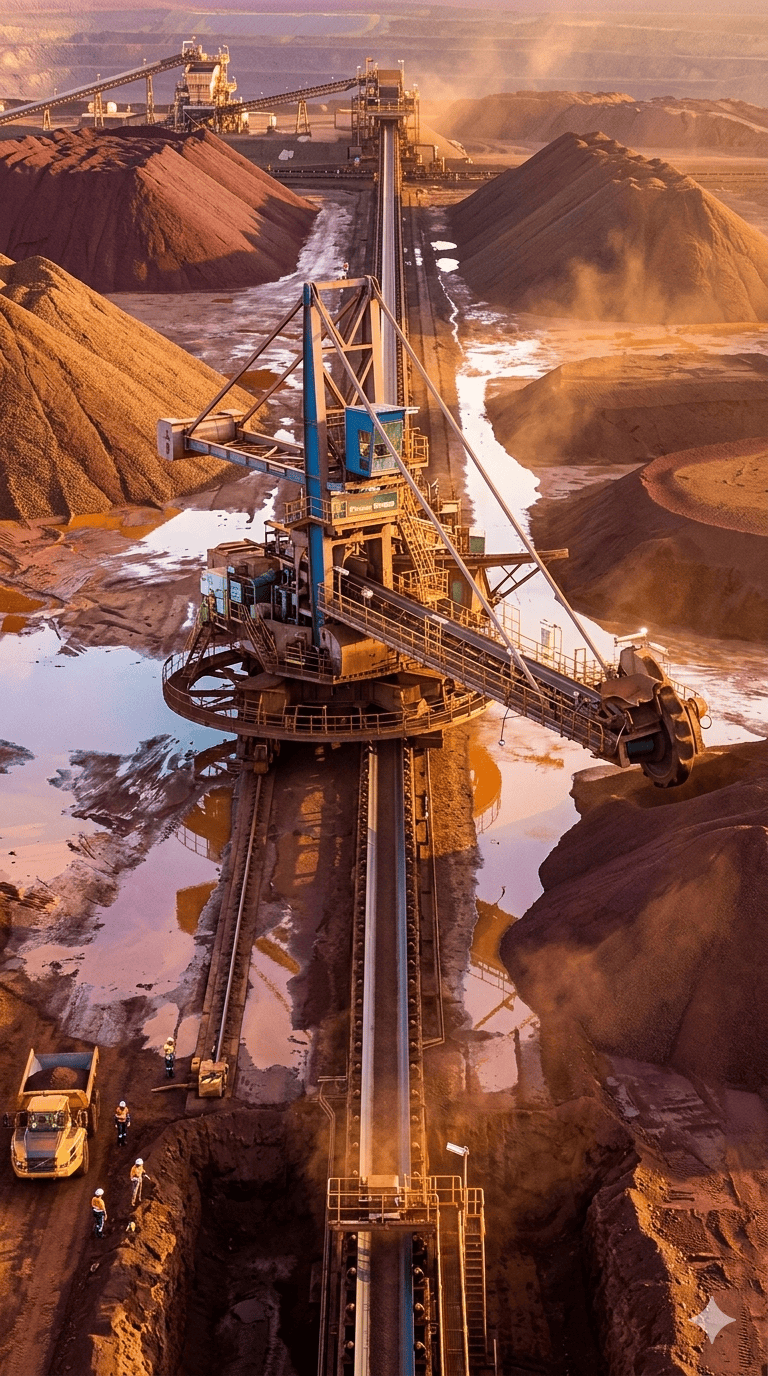
维度网讯,Marimaca Copper(TSX: MARI | ASX: MC2)在智利安托法加斯塔大区推进的Marimaca氧化物矿床(MOD)已于2025年8月完成最终可行性研究(DFS)、2025年11月获得环境资格决议(RCA),公司计划2026年底前完成项目融资,2027年启动建设,目标2029年产出首批阴极铜。

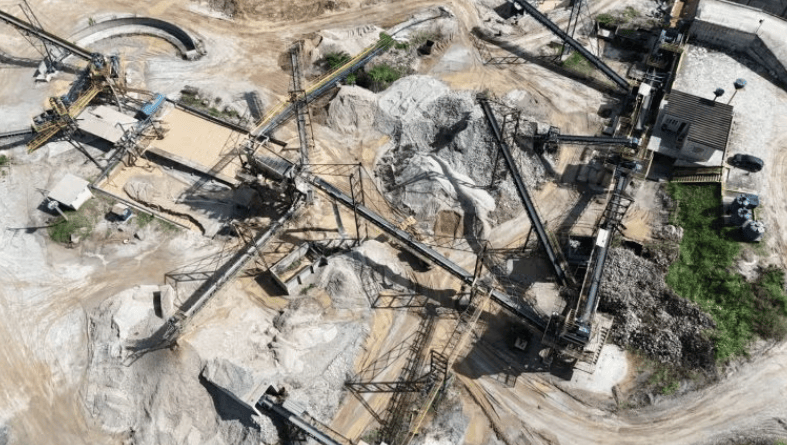
MOD是一座已获许可、处于可行性研究阶段的堆浸项目,距梅希约内斯港25公里、安托法加斯塔市40公里。公司另一资产Pampa Medina是MOD以东约28公里的高品位铜矿发现,目前仍在钻探中。
DFS由工程公司Ausenco和NCL编制。截至2026年3月,公司持有现金1.472亿美元且无债务,可支撑建设前阶段而无须立即融资。
MOD证实储量与概略储量合计1.79亿吨,铜品位0.42%,含铜金属量74.8万吨;控制资源量与指示资源量合计2.13亿吨,铜品位0.40%。项目用水取自梅希约内斯湾许可海水取水口,距现场10公里的电网线路提供经认证的可再生电力。
详细设计和工程正在推进,通往现场的公路升级已经开始,早期现场工程在最终投资决策前持续推进。交付周期超过50周的长周期设备正在排定,配套许可按总体进度办理,以缩短融资完成后的关键路径。
Marimaca目标在2026年底前完成MOD项目融资,方案以DFS中5.87亿美元初始资本成本为基准,财务模型采用3.5亿美元股本加3.5亿美元债务的说明性分拆。首席执行官Hayden Locke表示,公司正在进行项目融资,预计年底前公布。融资条款及最终股本债务组合将决定建设对现有股东的稀释程度。
建设预计2027年开始,工期约24个月。MOD设计稳态年产阴极铜5万吨,13年储量寿命的前10年平均年产4.8万吨;该矿为低剥采比露天矿,全矿山寿命期内每吨矿石剥离0.8吨废石。
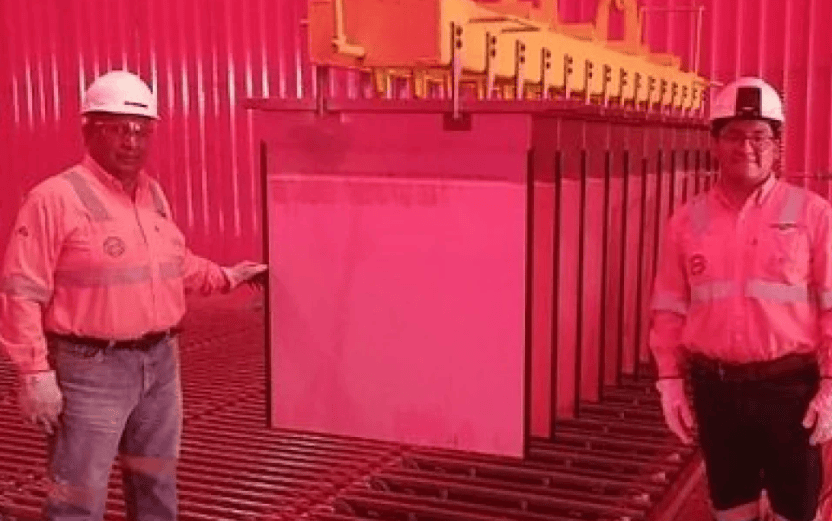
铜价每磅4.30美元时,项目税后净现值(8%折现率)为7.09亿美元,内部收益率31%,投资回收期2.5年;铜价每磅5.05美元时分别为11亿美元、39%和2.2年。初始资本强度为每吨年产铜能力1.17万美元,前五年铜的全部维持成本(AISC)为每磅1.97美元。Locke表示,公司2027年进入建设阶段,之后24个月产出首批阴极铜,目标2029年,也存在提前实现的可能性。
Marimaca计划2027年初发布Pampa Medina首次矿产资源量估算(MRE),涵盖氧化物和硫化物矿化。该发现目前完全位于MOD储量之外,这将使其首次具备正式规模。
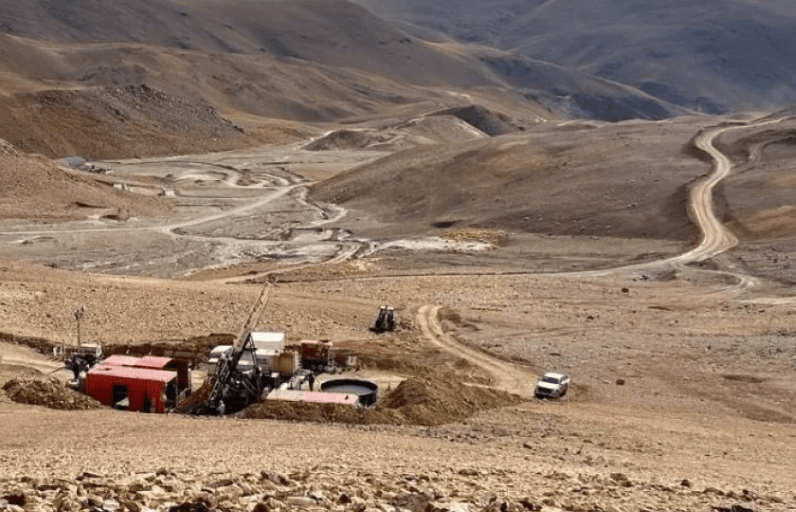
Pampa Medina的3万米钻探动用六台钻机,追踪沉积序列中层控的曼托型铜银矿化层,最深钻孔至1052米,首次在基底变沉积岩中钻遇矿化。见矿段包括从564米起20米、铜品位2.65%,其中含6米、铜品位6.11%;另有98米段铜品位1.21%,银在氧化物和硫化物带中均与铜伴生。最接近的类比是Antofagasta Minerals的Cachorro发现,后者估计资源量3亿吨、铜品位1.0%。
Pampa Medina氧化物可直接为工厂供矿。公司估计,即使无进一步勘探成功,这些氧化物也可在5万吨/年设计产能基础上额外增加2万至2.5万吨/年阴极铜产量。Marimaca已整合约14500公顷范围内55个矿权,并通过期权协议持有Pampa Medina的12个矿权。
MOD附近浅层氧化物靶区为Mercedes、Robles和Cindy,概念性勘探量估计2000万至4000万吨、铜品位0.2%至0.4%;侦察钻探正在测试盆地内砾石覆盖层之下的沉积岩容矿系统。这些靶区目前不计入矿山计划。
执行风险依然存在:融资方案尚未落实,3.5亿美元股本加债务的分拆只是建模假设,若以较不利条款融资将稀释股东;DFS资本估算精度范围为-20%至+25%。Pampa Medina最深见矿段被无矿岩脉切割,破坏了连续性;卫星矿量在钻探前仍属概念性。公司提示短期铜价波动和供应链风险,包括浸出所需硫酸。
未来18个月,融资方案、建设开工、Pampa Medina首次资源量估算和首批阴极铜产出将依次到来。从许可、资金、建设到资源量数字,每一步都在消除一项不确定性。对Marimaca而言,当前问题在执行和融资条款,而非项目是否具备建设条件。