印度废钢进口2026年上半年降至250万吨 创五年低点
2026年8月19日至21日在加尔各答举行的BigMint印度黑色金属周2026(BigMint India Ferrous Week 2026)上,行业代表围绕全球废钢贸易格局变化展开讨论,议题涉及供应趋紧、贸易路线调整、运费不确定性以及印度采购策略演变。与会者普遍认为,全球可交易废钢供应量正在收缩,传统出口地区政策收紧,印度需在扩大国内回收与保持进口灵活性之间寻找平衡。
专题会议由BigMint总经理Jayprakash Sahu主持,Vital Solutions总监Arshdeep Singh、金达尔不锈钢(Jindal Stainless)废钢采购总经理Amit Goel、塔塔钢铁回收业务(Tata Steel Recycling Business)运营与新项目主管Himanshu Shrivastava以及JSW钢铁(JSW Steel)总经理Rohit Agarwal参与讨论。
关于全球废钢供应,Arshdeep Singh介绍,2025年最终贸易数据仍在汇总,但整体趋势显示国际可交易废钢供应量正在下降。美国和欧洲占主要供应商全球海运废钢出口量的一半以上,目前正越来越多地将废钢留用于国内。美国因新增电弧炉产能吸收更多废钢,出口有所下降;欧洲计划自2027年起实施更严格的出口监管。日本、墨西哥和新加坡等替代供应国可能填补部分缺口,但这些市场本身也面临国内需求增长和新增产能的压力。
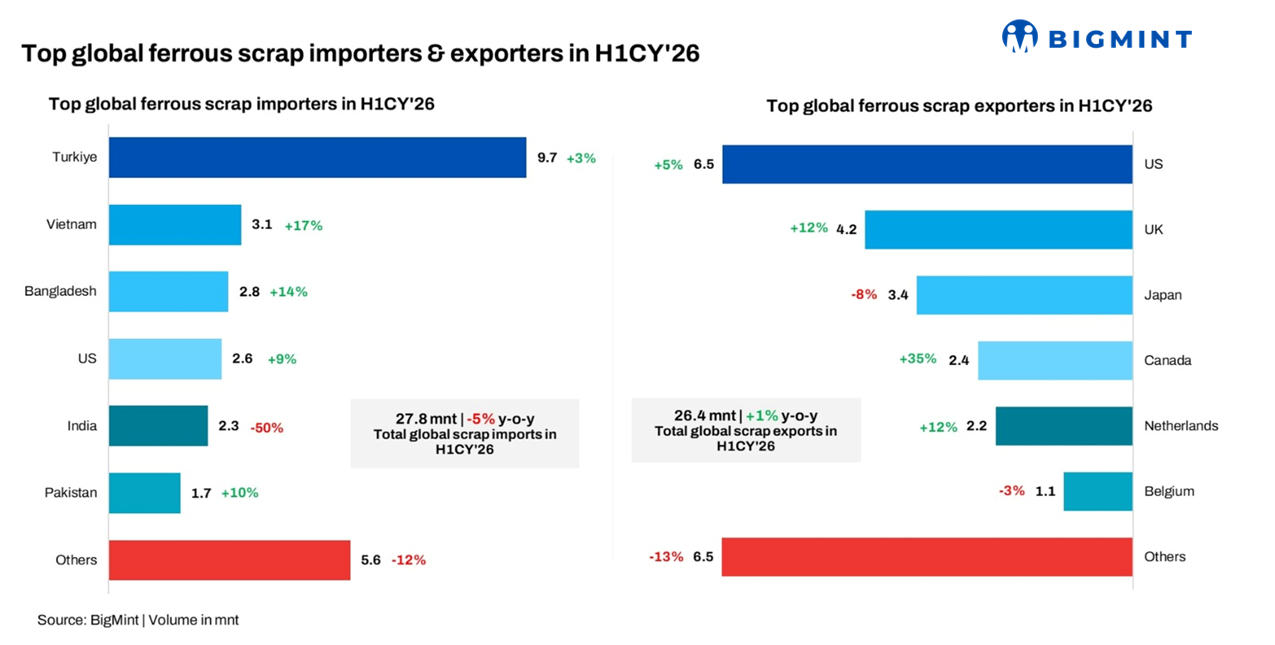
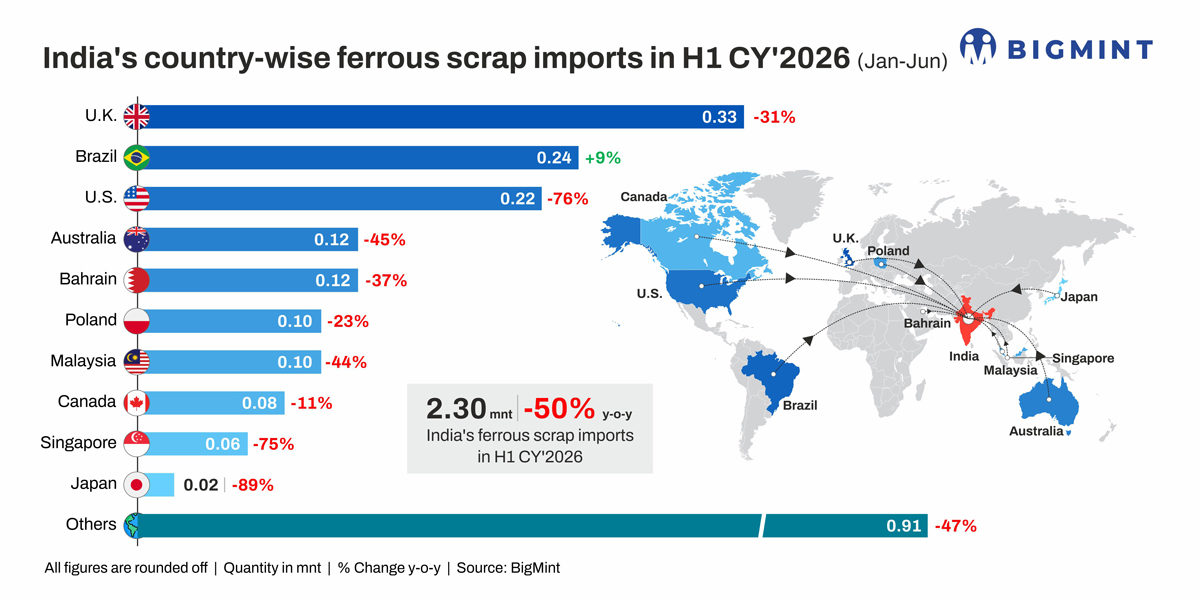
印度废钢市场呈现进口下降但消费增长的格局。国内废钢供应量增至约2000万吨,2026年上半年进口量降至约250万吨。BigMint市场分析显示,印度废钢进口在2026年上半年(H1CY'26)跌至五年低点,进口与国内价差扩大以及直接还原铁(DRI)使用量增加,降低了海外废钢的吸引力。Amit Goel表示,这是一个由价格驱动的市场,如果进口废钢具备竞争力,印度钢厂就会购买。他提到,目前进口与国内价差在一些情况下已扩大至约4000至5000印度卢比/吨。印度钢厂因此增加了国内废钢和直接还原铁的使用量,回收正规化、商品和服务税(GST)合规以及对无组织废料的更高可见度,提高了报告的国内废钢供应量。
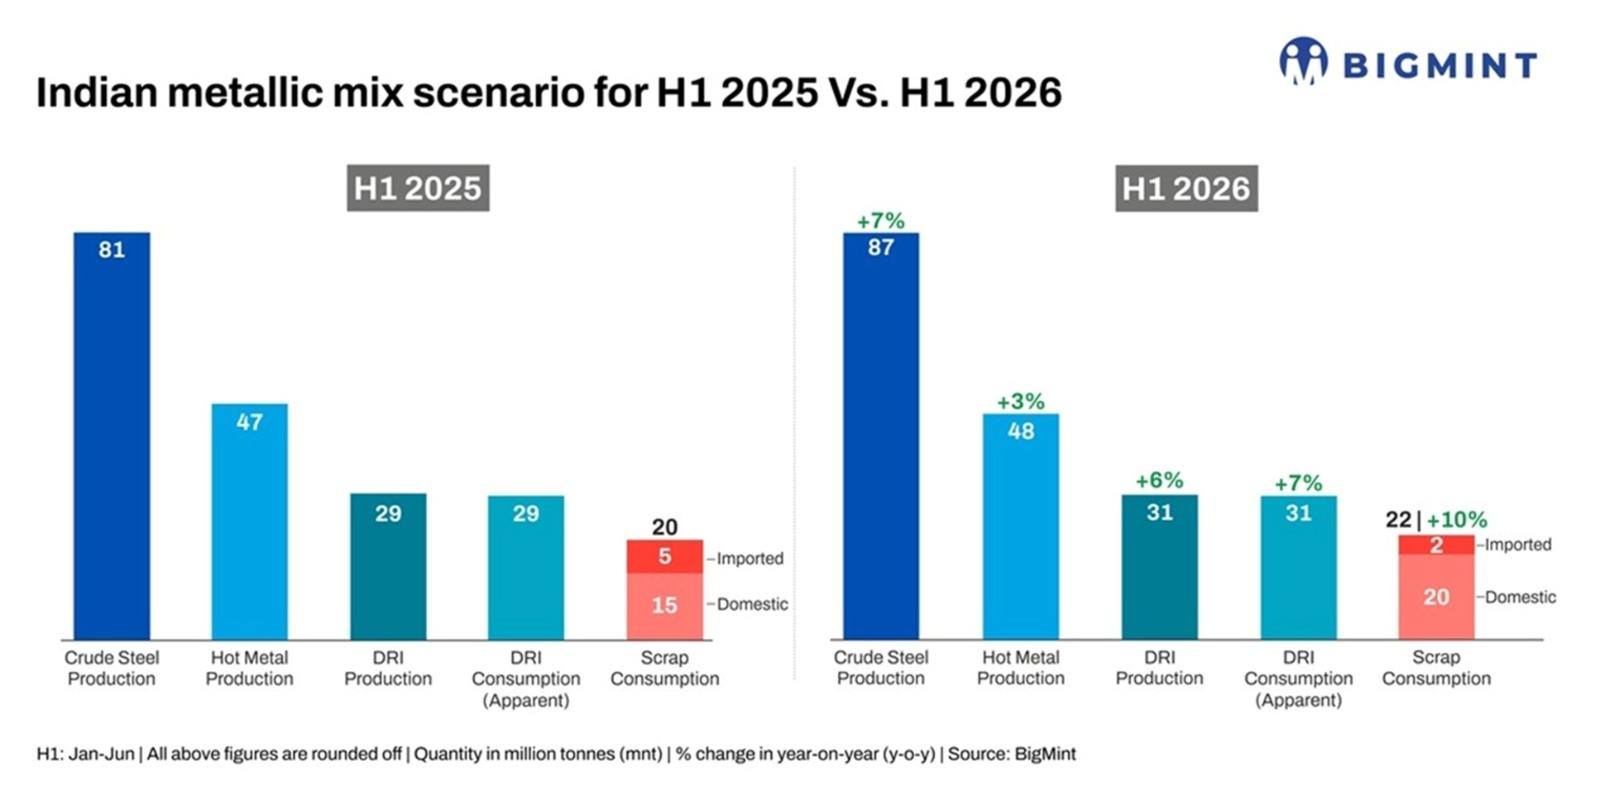
Himanshu Shrivastava结合塔塔钢铁回收业务实践指出,印度挑战不在于废钢绝对供应量,而在于将分散于废品商、汽车集群和工业中心的大型回收网络纳入有序体系。他表示,如果买家能以合适条款购买并给市场信心,数量不是问题。印度回收效率仍有较大提升空间,更高的正规化程度、更好的聚合和加工基础设施可将更多废料纳入有组织供应链。报废汽车(End-of-life vehicles)被视为未来增长领域,对注册车辆报废设施的投资以及制造业基础扩张,可能显著增加长期国内废钢供应。
日本已成为印度买家重要的替代供应来源之一,但小组提醒,不能假设日本废钢会自动填补缺口。日本近年出口增加,但越南、孟加拉国、韩国和台湾等邻近市场凭借地理优势和既定采购模式仍是强有力竞争者。Arshdeep Singh指出,印度买家认可日本废钢质量,但商业可行性是决定因素。小组还讨论了新加坡、马来西亚、菲律宾和澳大利亚的替代采购机会,但每个市场均有自身局限。多个传统出口地区正在建设新电弧炉产能,未来出口供应可能进一步趋紧。如果欧洲和美国变得不那么容易进入,印度不能依赖单一的替代来源。
运费正成为印度废钢采购的战略组成部分,约占到岸价值的20%。红海中断、航线延长、船舶短缺、保险费用上升和地缘政治风险推高了运输成本和波动性。Arshdeep Singh同时指出,疫情后积累的大量全球船舶订单一旦进入市场,可能形成运力过剩。对印度买家而言,建议在集装箱运输和大宗散货采购之间保持灵活性。
关于采购策略,Amit Goel认为不同钢铁制造商需不同方案:综合性钢铁生产商废钢占金属原料比例较小,可能倾向以略高价格确保稳定长期供应;拥有自备炼钢业务的大型贸易公司同样重视供应链保障;规模较小的二次钢铁生产商更适合作为灵活现货买家。废钢价格最终由成品钢材市场反推决定。海外废钢加工设施投资方面,小组普遍认为综合钢铁生产商和大型公司可能从合资或投资中有选择获益,此类设施可以在质量、数量和供应一致性方面提供更好的控制。但由于资本要求、物流成本和运营风险,海外一体化并不适合所有买家,中小钢厂可先加强国内回收和加工能力。一个关键讨论点是,钢厂直接供货要求严格的质量和尺寸规格,而加工设施可以处理更广泛的废料并将其转化为可用废钢,因此加强供应链控制可以提高采购安全。
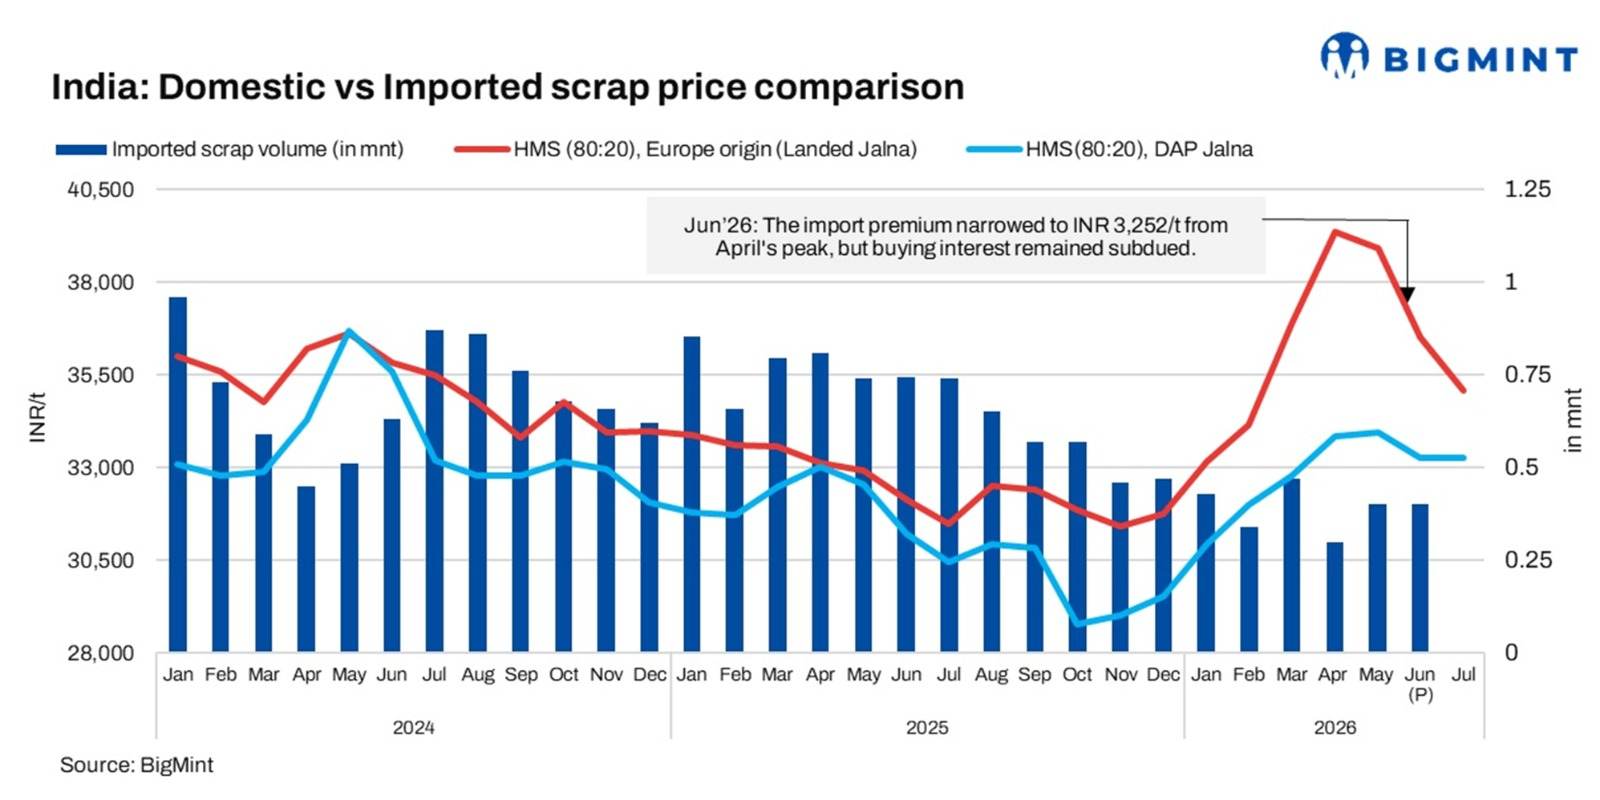
Rohit Agarwal强调,印度国内废钢市场正规部分估计约占75%至80%,其余20%至25%仍处于非正规状态,废钢回收效率约为75%,表明仍有空间将更多废料纳入正规体系。他在塔塔钢铁废钢回收项目中的经验表明,关键挑战不一定在于供应量,而在于建立高效的回收网络,并通过合适的采购条款给供应商信心。当前进口下降主要受价格竞争力影响,进口废钢比国内废钢贵约4000至5000印度卢比/吨,钢厂有明确动力在本地采购。但进口将继续发挥作用,若全球价格具备竞争力且价差收窄,买家可迅速转向进口,这体现印度采购市场的灵活性而非结构性脱离进口。
会议总结认为,印度废钢战略需在增强国内供应与保持进口灵活性之间取得平衡。讨论指出,2030财年(FY'30)印度国内废钢需求预计约6200万吨,供应量约4700万吨,缺口仍需进口弥补。印度废钢安全将取决于回收体系完善程度、质量基础设施、运费灵活性和供应商关系,使买家能随市场变化在国产与进口金属炉料之间切换。