巴西2026年化肥交付量预计降至4200-4500万吨
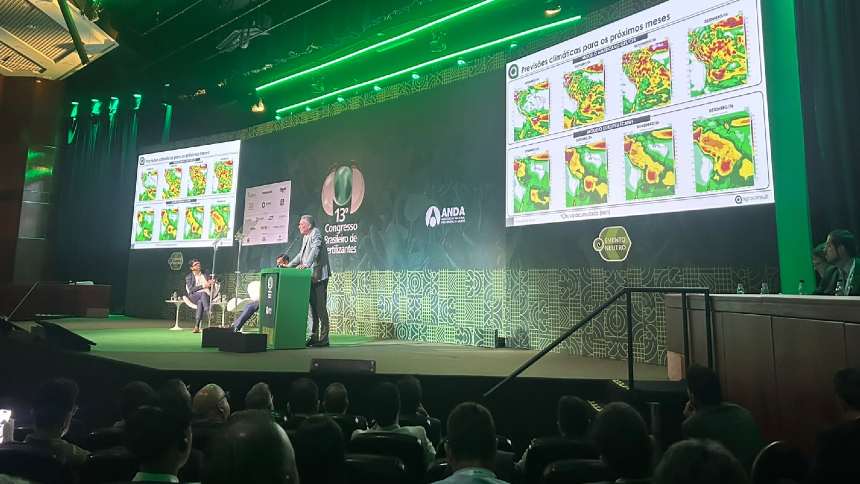
2026年巴西化肥交付量预计较2025年的4900万吨下降超过10%,降至4200万至4500万吨。巴西肥料推广协会(Associação Nacional para Difusão de Adubos,ANDA)8月25日(星期二)在圣保罗举办的第13届巴西化肥大会上,与会者给出了上述估计。需求收缩、信贷获取困难以及中东冲突对原材料供应和价格的影响,正共同压制巴西化肥交付预期。
从各机构预测看,Agroconsult初步预计交付量为4500万吨,并承认实际数量可能更低;Agrinvest此前估计为4400万吨,同样认为预测可能下调;Yara的预期约为4300万吨;Mosaic给出的区间为4200万至4500万吨。
这一收缩出现在巴西中西部谷物播种季开始前数周,该地区是该国主要大豆产区。当前购肥节奏低于往季,主要反映种植收益下降和融资困难。Agroconsult创始合伙人兼董事André Pessôa在大会小组讨论中称这是一个“蒙扎罗(Mounjaro)收成”,意指礼来(Eli Lilly)减肥注射笔所代表的需求收缩对化肥市场的影响。该咨询公司预计全年交付量将落在4500万吨,且存在下行风险。Pessôa表示,如果降到4400万吨并不意外,达到4600万吨才会令人意外。
降幅将波及所有主要养分类别,磷肥最为明显,氮肥和钾肥预计也将收缩。Agroconsult认为交付最关键时期在5月至9月,2025年同期交付了2390万吨化肥,今年预计为1960万吨,相差430万吨。进口供应减少与国内生产困难共同解释了部分调整。进口方面,对外采购量将从2025年的4330万吨降至今年的3840万吨,降幅为11.3%;国内产量将从720万吨降至580万吨,降幅为19.4%。
供需平衡方面,考虑期初库存、进口和产量后,2026年总供应量预计下降10.4%至5300万吨;包括交付、出口及其他用途在内的需求量将下降7.7%至4630万吨。由于供应降速快于需求,期末库存预计从880万吨降至670万吨,降幅为23.4%。
Pessôa认为,对财务压力较大的生产者而言,减少种植面积可能比仅削减施肥量更有意义。他表示,生产者是在被迫削减,原本计划不减反增、扩大技术投入,现在不得不重新考虑。信贷获取困难是导致收缩的主要因素之一,Mosaic巴西国家经理Eduardo Monteiro指出,生产者正面临坏账、风险感知和利率高企的多重压力,这些已成为巨大瓶颈。据Mosaic估计,截至大会举行前两周,本季所需化肥已达成约85%的交易,但这一比例仍低于往常同期水平,他称当前阶段较往季低约3%至5%。
Yara市场营销与农学副总裁Guilherme Schmitz表示,化肥价格上涨,加之收益回落和生产者(尤其是谷物生产者)利润被压缩,促使生产者推迟投资。这种延迟在部分地区更为明显:塞拉多(Cerrado)针对夏收季的化肥已售出90%以上,南里奥格兰德州(Rio Grande do Sul)的磷肥和钾肥销售比例在65%至70%之间。购买力下降也在改变施肥结构,据Monteiro介绍,生产者正转向三料过磷酸钙等养分浓度较低的产品,在磷氮组合中硫酸盐的地位也在上升。
磷是行业主要担忧之一,原因是制造磷肥的原料硫磺价格上涨。Schmitz估计,磷酸一铵(MAP)价格在冲突前为每吨620至630美元(CFR),目前涨至900至920美元并保持高位,由于成本和供应压力持续,价格尚未回落。Monteiro认为MAP定价在850至860美元,是三大元素中唯一上涨后未回落的。Mosaic预计今年磷肥施用量将减少20%至30%,削减是为了降低成本,但最终可能影响产量。该公司估计,减少磷肥施用可能导致大豆单产下降5%至7%,在耕作年限较短、施肥历史较少的地区影响更大。Mosaic称巴西约70%的农业用地已耕作超过10年,其余30%耕作年限较短,后者减少施肥对产量的影响更明显。Pessôa则指出,生产者正尝试精细调节化肥用量以避免减产和经济损失,但这种调节已接近极限。
2026年的主要担忧在需求端,而2027年的警报来自供应端。Monteiro表示,巴西化肥企业目前使用的部分硫磺是在价格飙升前采购的,今年没有遭遇磷短缺,一是消费量显著下降,二是巴西工厂所用硫磺以旧价格提前采购,而这部分库存帮助避免了更严重的限制。然而这种保护正在减弱,在多个产区产量受到影响的背景下,供应恢复正常可能需要6至12个月。硫磺价格已从冲突开始前的每吨400至450美元上涨至目前约1200美元,Monteiro称,在硫磺价格如此高企的情况下,生产磷肥在经济上已不可行。高价格与多个产区减产相结合,可能在明年引发供应冲击,巴西、北非、中国和美国都已出现产量影响。他强调,这是全球性的影响,如果情况没有改善,明年化肥供应将遭遇严重冲击,只是发生时间尚难判断。
为此,Mosaic对产能进行了大幅调整,其在巴西的15家工厂中有7家已停产或减产。Monteiro表示,当市场规模可能从4900万吨降至4200万至4500万吨时,产能调整使公司损失远低于正常情形。Yara则依靠生产与供应结构多元化降低今年对潜在供应中断的风险敞口。Schmitz介绍,该公司在巴西销售的化肥中,约25%来自海外自有工厂(主要在欧洲),25%在巴西国内生产,工厂位于里奥格兰德(RS)、蓬塔格罗萨(PR)和库巴唐(SP),其余50%从外部供应商进口。其中自有生产体系合计占比50%,其余50%来自供应更可靠的来源,这一结构使公司供应稳定性和安全性更高。Yara预计2026年最终业绩将与去年持平,在财务表现、销量和盈利能力方面保持稳定。