加拿大Equinox与Orla合并后上调资本开支至6.5亿美元
维度网讯,Equinox Gold在完成与Orla Mining的合并后,于8月第一周随2026年第二季度业绩一并发布更新后的合并指引,将全年黄金产量预期上调至870,000至920,000盎司,增长资本开支同步上调至6亿至6.5亿美元。该公司此前于1月发布的产量指引为700,000至800,000盎司,增长资本开支为3.25亿至3.75亿美元,当时尚未纳入Orla Mining相关资产。这笔交易于5月宣布,隐含市值达185亿美元,合并后公司成为北美新的高级黄金生产商。
Equinox Gold首席执行官Darren Hall表示,该公司已以北美新高级黄金生产商的身份进入2026年下半年,产量和现金流显著增加,并拥有行业内最强劲的有机增长之一。他称,合并带来的财务收益将从第三季度业绩开始体现,公司接下来将专注于纪律性的整合、运营执行以及这一变革性合并所创造的长期价值。
新的合并后产量指引中,870,000至920,000盎司的范围相当于Equinox原有资产组合12个月的产量加上Orla并入资产5个月的产量,后者包括加拿大Musselwhite矿和墨西哥Camino Rojo矿。若按备考口径将两家公司全年合并计算,产量约为110万盎司。
增长资本开支上调的原因之一是加拿大Valentine项目二期扩建获得批准。该项目初始资本为4.36亿美元,将为指引增加5,000万至6,000万美元,加工能力将由此提升至每日13,700吨,年产量约223,000盎司,建设工程预计于2028年进行。Hall表示,董事会批准Valentine二期扩建的建设,反映了公司对运营的信心,以及投资高回报有机增长所采取的纪律性方针。
合并还支持公司将季度股息提高50%。Hall表示,这反映了资产负债表的稳健、自由现金流生成能力的增长,以及向股东提供回报的承诺。
业绩方面,Equinox Gold二季度生产黄金176,836盎司,以平均每盎司4,256美元的价格销售177,959盎司,录得收入7.698亿美元、净利润2.306亿美元(每股0.29美元),调整后Ebitda为3.583亿美元。营运资金变动前的运营现金流为2.72亿美元,现金成本为每盎司1,816美元,全维持成本(AISC)为每盎司2,175美元。
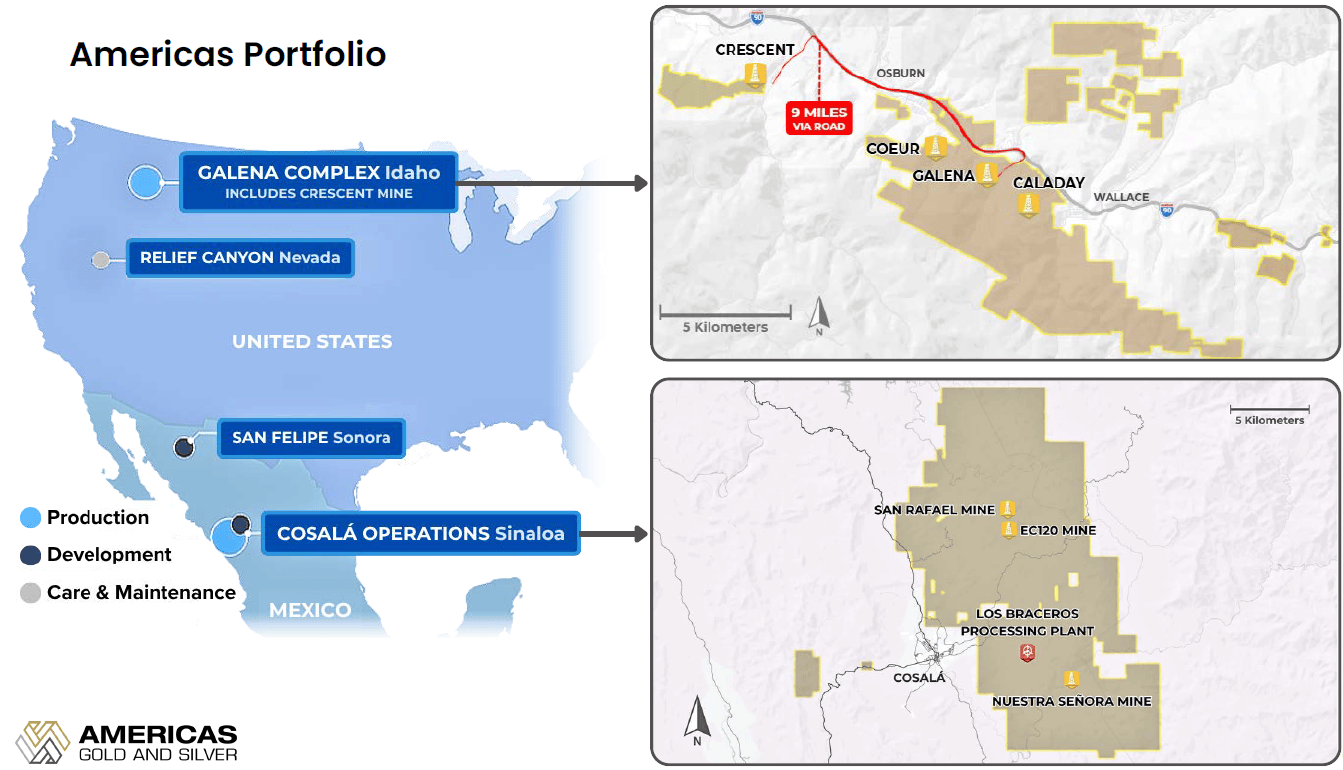
墨西哥资产在公司下一阶段占据重要位置。随Orla并入的Camino Rojo矿位于萨卡特卡斯(Zacatecas),为下半年指引增加55,000至65,000盎司,同时是资产组合中AISC最低的矿,每盎司成本在950至1,050美元之间。
位于格雷罗州(Guerrero)的Los Filos矿仍不在年度预测范围内。该矿自2025年与Carrizalillo的土地准入协议到期后一直暂停。近期,该公司与矿区所在的Carrizalillo、Mezcala和Xochipala三个社区签署了为期20年的准入协议,这是恢复运营的关键一步,堆浸作业将逐步推进。公司正在当地评估一座炭浸法处理厂,相关研究估计该矿黄金储量为540万盎司。Hall称Los Filos为“世界级矿床”,并表示新协议代表着对负责任运营和长期可持续效益的共同承诺,为加强公司与社区的长期关系、支持未来投资和价值创造奠定了基础。
2026年指引为Los Filos分配了3,500万至4,000万美元的增长资本开支,公司项目管线预留预算为1.05亿至1.2亿美元。
合并亦带来管理层调整:来自Orla的Chuck Jeannes出任候任董事长,Ross Beaty转任名誉董事长。Beaty表示,看到这一愿景通过与Orla的合并变为现实,感到非常欣慰。Darren Hall将在10月底卸任首席执行官一职,此前与Orla前总裁Jason Simpson进行三个月的交接,后者将接任。Jeannes表示,公司必须进入下一阶段,需要一个致力于长期引导业务的管理团队。该公司截至7月底备考净现金为2.14亿美元,可用流动性为12.14亿美元,为其在加拿大、美国、尼加拉瓜和墨西哥的增长组合提供资金支持。